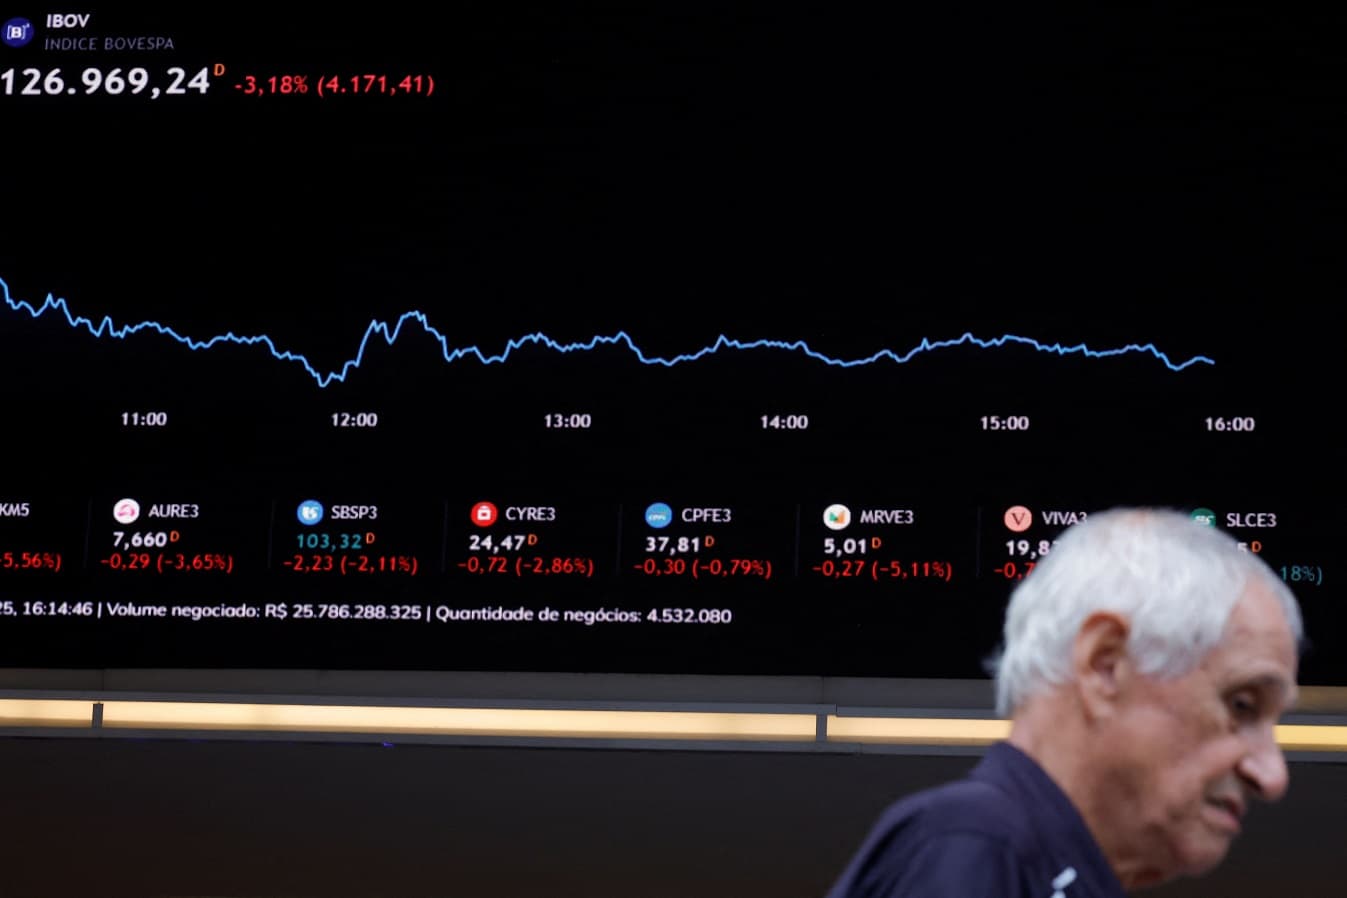
A reeleição de Luiz Inácio Lula da Silva foi seguida por uma forte queda na Bolsa brasileira e recolocou a política fiscal no centro das expectativas dos investidores. Segundo o portal InfoMoney, o Ibovespa recuava 0,82% na manhã de terça-feira, depois de perder 13,88% no pregão anterior. O movimento importa não porque o mercado possa escolher o presidente, mas porque sinaliza dúvidas sobre o rumo econômico que o novo mandato adotará — e sobre quem pagará a conta das decisões fiscais.
O que os números mostram — e o que não mostram
Os dados relatados são expressivos: na segunda-feira, o Ibovespa teve sua maior queda desde 2020, acionou o mecanismo de interrupção temporária dos negócios e reduziu em R$ 734 bilhões o valor de mercado consolidado das empresas listadas na B3. Segundo o levantamento citado pelo InfoMoney, essa perda consumiu 75,5% da valorização acumulada pela Bolsa em 2026 até a sexta-feira anterior.
Esses números descrevem uma reprecificação abrupta, não uma saída equivalente de dinheiro de todas as empresas nem uma perda realizada por cada investidor. Valor de mercado é uma estimativa baseada nos preços negociados; quando as cotações caem, o valor calculado das companhias diminui. A perda efetiva de cada acionista depende, entre outros fatores, de quando comprou e vendeu os papéis.
Também é importante separar o resultado eleitoral da explicação para a queda. A eleição definiu quem ocupará a Presidência; os preços refletem expectativas sobre políticas futuras. O texto informa que investidores esperavam a vitória do senador Flávio Bolsonaro e associavam essa possibilidade a uma agenda mais favorável ao ajuste fiscal. Isso descreve uma expectativa de mercado, não comprova que um governo alternativo teria conseguido aprovar medidas nem que elas produziriam os resultados esperados.
Por que a política fiscal entrou no centro da disputa?
O presidente eleito tem poder para definir prioridades do Executivo e propor medidas econômicas, mas não governa sozinho. Orçamento, tributos e mudanças legais dependem, em diferentes graus, da atuação do Congresso. A capacidade de executar uma agenda fiscal, portanto, passa pela negociação política, pela aprovação legislativa e pela qualidade das medidas apresentadas.
É nesse terreno que a reeleição ganha significado econômico. Investidores tentam antecipar se o governo buscará compatibilizar seus compromissos com os limites de financiamento do Estado ou se ampliará despesas sem demonstrar como serão sustentadas. Para uma perspectiva liberal, o custo não desaparece quando o gasto é apresentado como prioridade: pode recair sobre contribuintes, usuários de serviços públicos, empresas e famílias, por meio de impostos, endividamento ou pressão sobre preços e crédito.
Há, contudo, um argumento relevante do outro lado. Defensores de políticas de gasto podem sustentar que despesas públicas atendem necessidades sociais e podem apoiar a atividade econômica. Esse argumento merece ser avaliado pelo resultado, não descartado por princípio. Mas intenção não basta: é preciso saber quanto a política custa, como será financiada, quais incentivos cria e se entrega benefícios que justifiquem a conta.
O texto de referência não detalha propostas do novo mandato, metas fiscais, composição do Congresso ou medidas já anunciadas. Assim, a queda não permite concluir, por si só, que o governo adotará uma política fiscal específica. Ela mostra que parte dos agentes financeiros revisou suas expectativas após um resultado diferente daquele que considerava mais provável.
Queda estrutural ou correção de posições?
O próprio relato apresenta uma explicação que impede uma leitura simplista. Thiago Pedroso, responsável pela área de renda variável da Criteria, atribui parte da queda ao desmonte acelerado de posições montadas com base em um resultado eleitoral que não se confirmou. Em outras palavras, uma parcela do movimento pode refletir investidores desfazendo operações concentradas, e não uma deterioração equivalente dos fundamentos das empresas ou da economia.
Essa distinção é crucial. Preços de mercado incorporam expectativas, mas, no curto prazo, também podem reagir a movimentos simultâneos de compra e venda. Uma queda intensa pode combinar receio fiscal legítimo com ajuste técnico e excesso de exposição a um cenário que deixou de existir. A fonte não permite medir quanto cada fator pesou.
Há ainda um elemento externo: enquanto a Bolsa brasileira recuava, os mercados dos Estados Unidos avançavam atentos a balanços corporativos e à decisão sobre juros. Isso mostra que o ambiente internacional também influencia os ativos locais. A diferença de desempenho, porém, reforça a hipótese de que o resultado eleitoral e as expectativas sobre a política brasileira tiveram peso próprio naquele pregão — sem provar que foram a única causa.
O que a reação do mercado pode cobrar do governo
O mercado não tem mandato para definir prioridades nacionais, e a eleição continua sendo a fonte de legitimidade do presidente. Mas preços, juros e condições de financiamento afetam as escolhas disponíveis. Se a percepção de risco fiscal persistir, o governo pode enfrentar maior custo para financiar a dívida e as empresas podem encontrar condições menos favoráveis para investir. Esses efeitos não são automáticos nem podem ser quantificados apenas com os dados apresentados; dependem da duração da incerteza e das decisões que vierem a ser tomadas.
Para o Executivo, a consequência política é clara: declarações genéricas de compromisso com crescimento ou justiça social tendem a ser insuficientes para dissipar dúvidas. Será necessário apresentar prioridades, fontes de financiamento e critérios de avaliação. Para o Congresso, a disputa se traduz em decisões concretas sobre orçamento, tributos e medidas de ajuste. Deputados e senadores terão de responder não apenas pelo que aprovam, mas também por quem suporta os custos.
Para o cidadão, a conexão é menos imediata, mas não irrelevante. A oscilação da Bolsa não significa que o preço de um serviço ou o imposto de uma família vá mudar no dia seguinte. Ainda assim, decisões fiscais podem influenciar juros, crédito, investimentos e a margem de recursos públicos para serviços. A pergunta prática não é se o governo deve gastar ou cortar em abstrato, mas se cada escolha tem financiamento transparente e resultados proporcionais ao custo.
Por que isso importa
A queda é um sinal de alerta sobre expectativas, não um veredito definitivo sobre o mandato. O próprio relato atribui parte do tombo à desmontagem de posições, o que recomenda cautela antes de tratá-lo como prova de deterioração econômica duradoura. Ao mesmo tempo, a dimensão do recuo mostra que a confiança não é um detalhe: mudanças percebidas no risco fiscal podem afetar o valor de ativos e o custo de decisões econômicas.
O teste será institucional e político. O presidente define a orientação do Executivo, mas o Congresso participa da aprovação das medidas que a tornam viável. E os investidores continuarão avaliando não apenas o discurso, mas as propostas e os resultados. Para a sociedade, o critério mais sólido é cobrar transparência sobre gastos e receitas, sem presumir que toda despesa é investimento nem que todo ajuste produz benefícios automaticamente.
Perguntas frequentes
A queda da Bolsa prova que a economia piorou?
Não. Ela mostra uma mudança brusca nas expectativas e nos preços. Segundo o relato, parte do movimento pode ter sido causada pelo desmonte acelerado de posições, sem deterioração equivalente dos fundamentos.
Os R$ 734 bilhões foram retirados da economia?
Não necessariamente. O número representa a redução estimada no valor de mercado das empresas listadas na B3, e não um montante de dinheiro que tenha saído integralmente do país ou sido perdido por todos os investidores.
O mercado pode impedir o governo de executar sua agenda?
Não pode substituir o voto nem decidir a política pública. Mas a percepção de risco pode influenciar condições de financiamento e, por essa via, limitar ou encarecer algumas escolhas.
O que pode reduzir a incerteza fiscal?
Medidas claras, com custos, fontes de financiamento e resultados verificáveis, além de capacidade de negociação no Congresso. O texto de referência não informa quais propostas o governo apresentará.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.