A bolha de percepção que faz o investidor brasileiro dormir tranquilo — no lugar errado
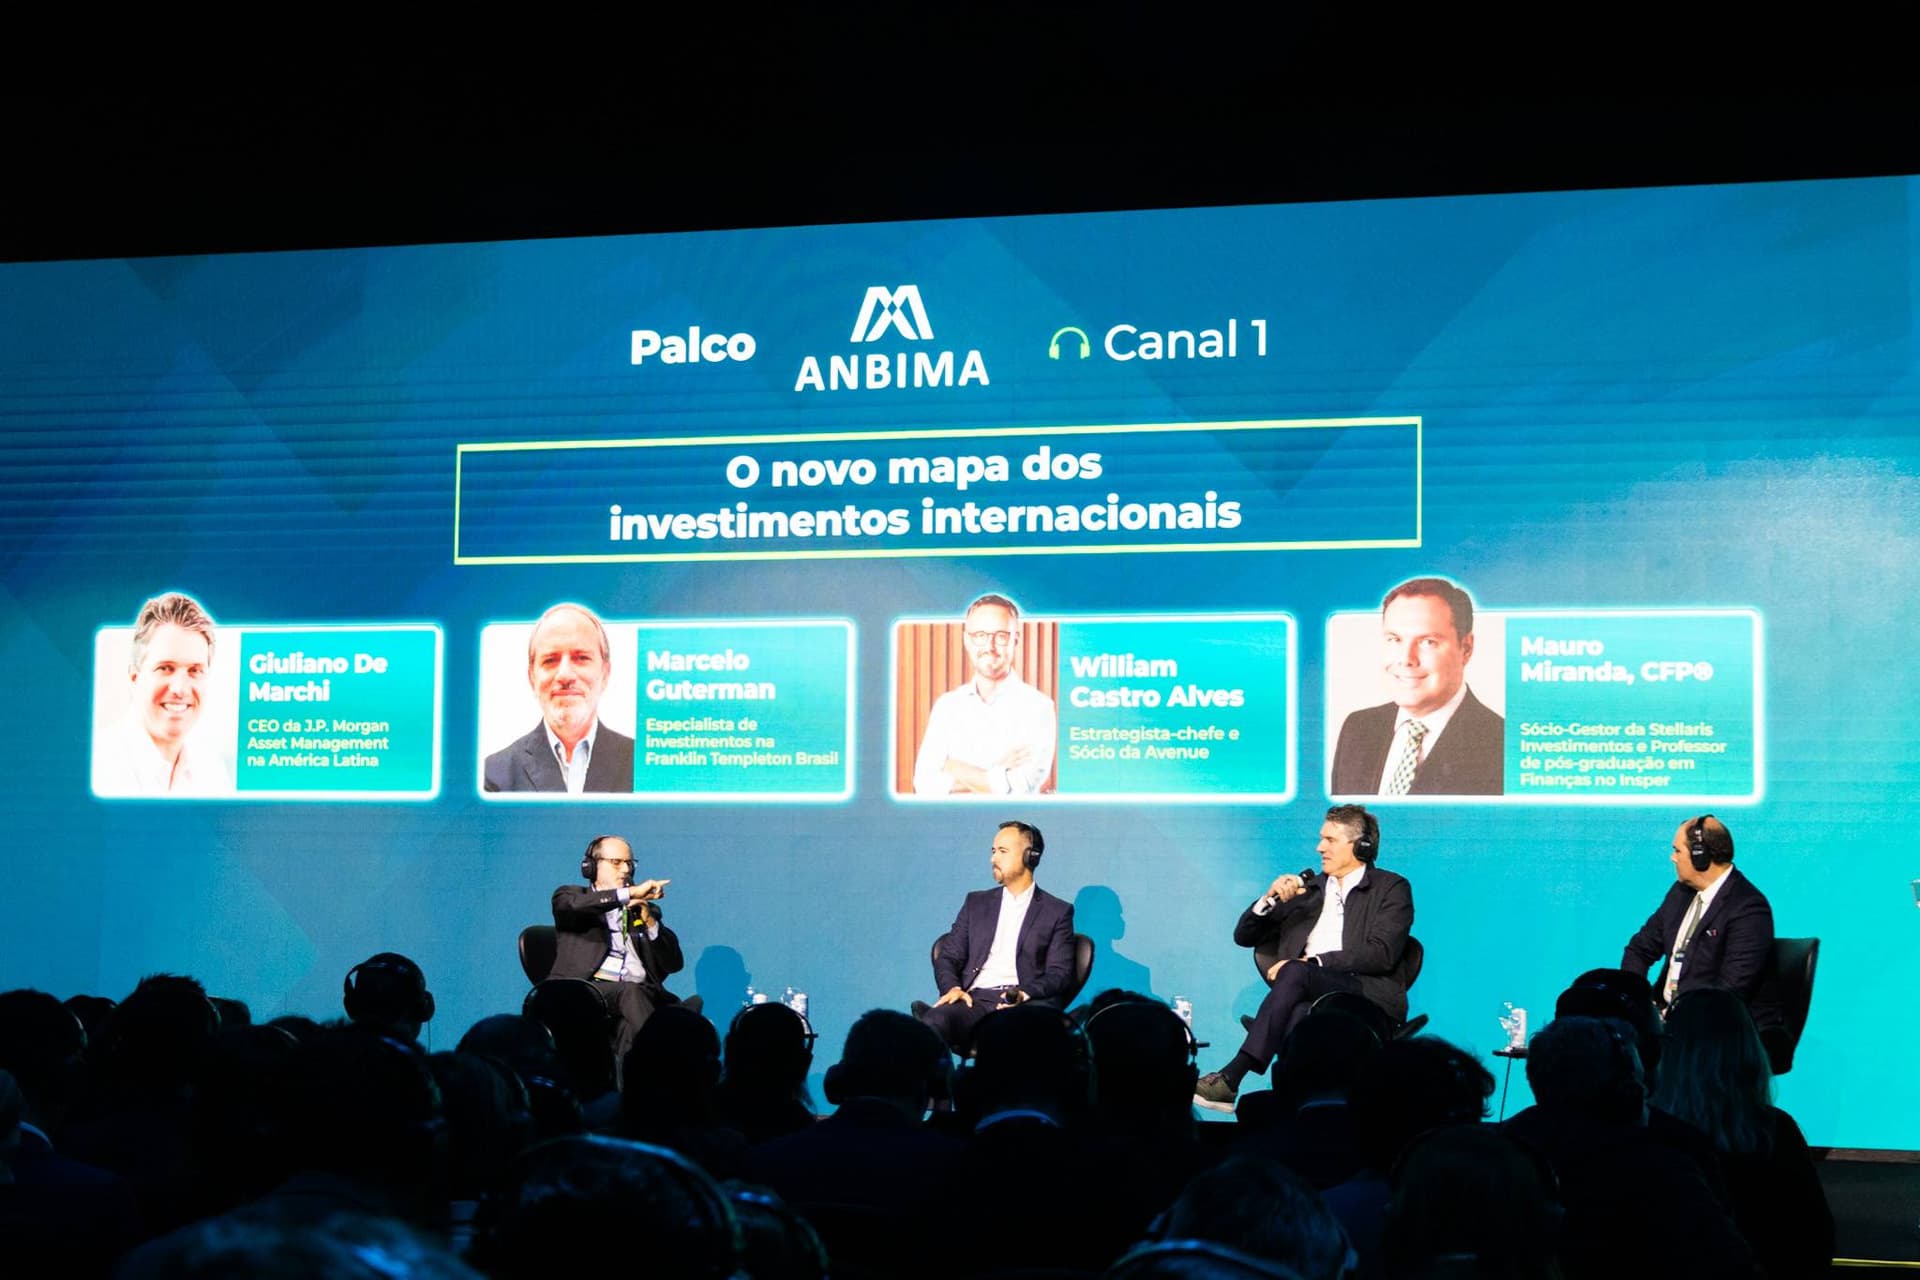
O mercado internacional trata a dívida soberana brasileira como título high yield, categoria que reúne emissores com notação na faixa Double B — patamar distante do cobiçado investment grade. A leitura é de Marcelo Guterman, especialista de investimentos da Franklin Templeton Brasil, em painel promovido pela Planejar e reproduzido pelo portal InfoMoney. Para quem mora no Brasil e está acostumado a ver o Tesouro pagar taxas reais atrativas, a afirmação pode soar como exagero estrangeiro. Não é. É a leitura fria de quem precifica risco soberano em escala global — e ela diz algo que o debate público brasileiro raramente se dispõe a ouvir.
O que significa, na prática, ser Double B
High yield é a classificação que separa títulos de baixo risco (grau de investimento, normalmente de A até AAA) daqueles em que o mercado exige um prêmio adicional pelo risco de calote, instabilidade cambial ou deterioração institucional. Brasil, segundo a fala de Guterman, está nesse segundo bloco. Não se trata de opinião política: é o reflexo, nas notas das três grandes agências internacionais (S&P, Fitch e Moody's), de décadas de dívida pública em expansão, gasto recorrente acima da arrecadação e dependência crônica de ciclos artificiais de crescimento puxados pelo crédito e pelo Estado.
O retorno mais alto que o investidor brasileiro enxerga na renda fixa doméstica não é, portanto, generosidade do Tesouro. É o preço do risco. O investidor que ignora essa leitura troca diversificação por familiaridade — e paga caro pela segunda sem perceber.
1,5% é o tamanho real do Brasil no mapa global dos investimentos
Giuliano De Marchi, CEO da J.P. Morgan Asset Management na América Latina, trouxe ao mesmo painel um dado que dimensiona o problema. A indústria brasileira de investimentos gira em torno de US$ 2 trilhões; o estoque mundial deve fechar o ano próximo de US$ 155 trilhões. Resultado: o Brasil responde por aproximadamente 1,5% das oportunidades globais de investimento.
O número não é irrelevante — coloca o país entre as dez maiores praças do mundo —, mas ele desmonta uma presunção típica do investidor brasileiro médio: a de que "o que está aqui já basta". Um portfólio cem por cento concentrado no Brasil ignora, na prática, 98,5% das classes de ativos, geografias e moedas disponíveis no mercado global. É o equivalente financeiro de quem lê apenas a literatura de um único país e acredita conhecer o cânone universal.
O que a comparação expõe sobre a economia real
Para uma economia do porte do PIB brasileiro, sediar apenas 1,5% do estoque global de capital administrado é sintoma, não anomalia. Sinaliza que o custo de se investir no Brasil — tributação elevada sobre o capital, volatilidade regulatória, instabilidade fiscal e jurídica — torna o país menos competitivo para o capital internacional do que o tamanho nominal do mercado sugeriria. É o reflexo direto de uma agenda que, há décadas, prioriza a expansão do Estado sobre a previsibilidade do ambiente de negócios.
Por que o investidor brasileiro, mesmo avisado, insiste na concentração
De Marchi foi direto: "a primeira lição de investimento de qualquer pessoa é não colocar todos os ovos na mesma cesta, mas a gente acaba fazendo isso por falta de conhecimento ou de legislação". A frase separa dois obstáculos que merecem tratamento distinto — porque as soluções para cada um são diferentes.
Barreira cultural
A cultura financeira local ainda trata o título público como sinônimo de segurança absoluta. É herança do período em que a caderneta de poupança remunerava acima da inflação e o Tesouro pagava juros reais gordos sem sobressaltos relevantes. Quando a maior parte da experiência do investidor se passa dentro dessas fronteiras, diversificar parece luxo desnecessário — até o dia em que não é.
Barreira legislativa e tributária
A outra metade da explicação é menos discutida. Por décadas, a legislação tributária brasileira penalizou investimentos no exterior com regras confusas, IOF sobre remessas, alíquotas progressivas sobre ganho de capital no momento do resgate e obrigações declarativas que funcionavam como desestímulo de facto. Reformas recentes — entre as mais relevantes, a Lei 14.596 de 2023, que reorganizou a tributação de aplicações financeiras no exterior e instituiu os chamados "offshores" — aliviaram parte do problema, mas não o apagaram. O custo de compliance para diversificar segue mais alto no Brasil do que em jurisdições com sistemas fiscais mais enxutos.
Há, portanto, uma ironia institucional: o mesmo Estado que torna o país high yield para o investidor estrangeiro é o que historicamente dificultou ao brasileiro buscar diversificação fora dali. A combinação não é acidental. Expansão do Estado e aperto sobre o capital privado andam juntos, e o portfólio concentrado do brasileiro é mais um dos sintomas.
Por que isso importa para o debate que vai além da renda fixa
A classificação high yield não é um carimbo colado por estrangeiros mal-intencionados. Constrói-se, nota a nota, a cada decisão fiscal que expande despesa sem receita equivalente, a cada regra que muda a previsibilidade do ambiente de negócios, a cada ciclo em que o governo tenta controlar preços, crédito ou câmbio para adiar o ajuste. Quando o mercado exige mais juro do Brasil, o efeito não fica confinado ao mercado financeiro. Aparece no custo do crédito imobiliário, no financiamento das pequenas empresas, no preço do seguro, na taxa que o produtor rural paga para plantar.
Traduzindo: a nota Double B é uma variável de política pública. Cada ponto percentual de risco soberano a mais é renda que deixa de ser gerada dentro do país. É também um lembrete de que a separação entre "macroeconomia" e "vida do trabalhador" é, em boa medida, fictícia.
O que está em jogo nas próximas decisões
O cenário descrito pelos painelistas — CDI alto por tempo prolongado, prêmios de risco persistentes, títulos longos do Tesouro exigindo leitura caso a caso — é resultado direto do quadro fiscal. Toda decisão sobre regra de gasto, reforma tributária, autonomia do Banco Central e marcos regulatórios setoriais é, nesse sentido, uma decisão sobre o custo do capital que o Brasil cobra de si mesmo. Reduzir esse custo não é favor ao investidor: é pré-condição para que mais empresas cresçam, mais empregos se criem e mais brasileiros consigam acumular patrimônio de verdade.
Do lado do crédito privado, os profissionais da Nord, do Itaú Asset e da Santander Corretora presentes ao evento reforçaram outro ponto que se conecta ao mesmo fio: taxas atrativas precisam ser lidas junto com alavancagem, exposição a riscos macroeconômicos e liquidez. Em outras palavras, o retorno alto não é um fim em si — é um sinal de alerta sobre o que está sendo precificado.
Perguntas frequentes
O que é um país "high yield"?
É um emissor soberano cuja nota de crédito fica abaixo do grau de investimento. Para compensar o maior risco de calote ou instabilidade, o país precisa pagar taxas de juros mais altas do que economias classificadas como A ou AA.
Por que o investidor brasileiro não vê o Brasil como arriscado?
Porque a experiência doméstica costuma mostrar títulos públicos pagando juros reais positivos e o histórico recente não incluiu calotes soberanos relevantes. Essa familiaridade cria uma percepção de segurança que não corresponde à precificação feita pelo mercado internacional, que considera riscos cambiais, fiscais e institucionais que não aparecem no extrato do investidor local.
Investir no exterior é coisa só para quem tem muito dinheiro?
Não. ETFs listados no Brasil, BDRs (Brazilian Depositary Receipts), fundos de investimento no exterior com aplicação inicial a partir de poucas centenas de reais e plataformas digitais reduziram bastante a barreira de acesso. O que continua pesando é o custo de entender o produto e a complexidade tributária envolvida.
O que o governo pode fazer para o Brasil recuperar o grau de investimento?
Na leitura convencional de mercado, o caminho passa por disciplina fiscal primária consistente, queda do ritmo de crescimento da dívida pública, previsibilidade regulatória e segurança jurídica. Em outras palavras, menos é mais: menos expansão de despesa, mais qualidade das regras que o Estado impõe ao setor produtivo.
Qual o risco concreto de manter 100% da carteira no Brasil?
Concentração em um único país, em uma única moeda e em um único sistema jurídico amplifica o efeito de qualquer choque doméstico — cambial, fiscal ou político. Para o investidor que ignora isso, o risco não está no rendimento que deixa de ganhar, mas na perda que não viu chegar.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.


