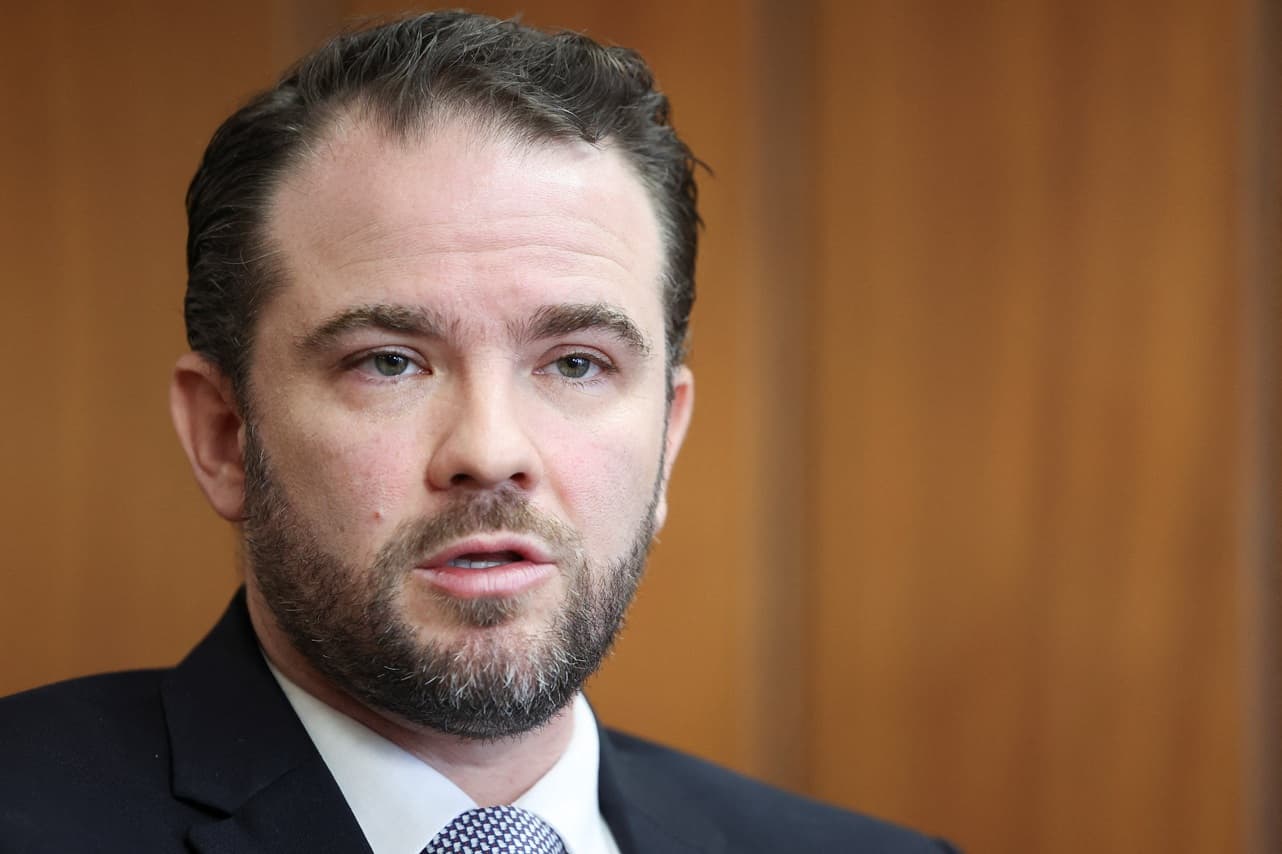
O ministro da Fazenda, Dario Durigan, reafirmou nesta segunda-feira (14) o compromisso do governo com superávits primários nos próximos anos e apontou a revisão de gastos obrigatórios e o crescimento econômico como os dois pilares para a queda dos juros no Brasil. A declaração, feita por vídeo no Seminário Brasil Hoje, promovido pela Esfera Brasil em São Paulo, foi divulgada pelo portal InfoMoney. Em um momento de pressão sobre a curva de juros e de desconfiança do mercado com a trajetória fiscal, o teor e o contexto da fala merecem leitura cuidadosa — mais do que a manchete sugere.
Quem é Dario Durigan e por que a voz dele importa
Dario Durigan é o atual ministro da Fazenda. Antes de assumir a pasta em março de 2025, na reforma ministerial que reposicionou Fernando Haddad dentro do governo, ele atuou como secretário-executivo da Fazenda e como secretário da Receita Federal — ou seja, transitou pela área fiscal e tributária da Esplanada por anos antes de chegar ao comando da pasta. É um técnico de carreira dentro do próprio ministério, não um nome improvisado para a função. Esse perfil torna a fala mais relevante: não se trata de um porta-voz ocasional, mas de alguém que conhece a estrutura do Orçamento e os limites reais do que pode ser prometido.
Quando Durigan fala em "fiscal mais organizado", em superávits primários e em juros mais baixos, não está improvisando retórica. Está tentando reconstruir uma narrativa de credibilidade que o mercado cobra do governo Lula desde o início do terceiro mandato — e que se deteriorou em 2024, quando o arcabouço fiscal aprovado em 2023 começou a mostrar sinais de fragilidade entre o que foi prometido e o que foi efetivamente executado.
O nó fiscal que não se resolve com frase de efeito
O Brasil carrega uma peculiaridade estrutural que distingue o debate fiscal local do que se vê na maior parte das economias comparáveis: os chamados gastos obrigatórios — Previdência, pessoal, Benefício de Prestação Continuada (BPC), abono salarial, sentenças judiciais e benefícios previdenciários — consomem algo em torno de 90% do Orçamento da União. Qualquer promessa de "organizar as contas" que não enfrente esse núcleo é, na prática, exercício de cosmética.
O arcabouço fiscal aprovado no fim de 2023 substituiu o antigo teto de gastos e foi vendido pelo governo como o fim da "Era do improviso". Tecnicamente, porém, a regra abandonou o limite nominal de despesa e passou a fixar metas de resultado primário com bandas de tolerância, permitindo alguma expansão da despesa quando a arrecadação sobe. Os críticos — entre os quais se inclui boa parte do mercado financeiro e economistas de viés liberal — argumentam que a regra é menos rígida do que o teto que a antecedeu, e que a credibilidade depende menos do desenho normativo e mais da disposição política de executar o ajuste.
Quando Durigan afirma que "o país está cansado de nova regra fiscal" e defende a manutenção do arcabouço atual, portanto, faz um movimento duplo: por um lado, reconhece que trocar regras em excesso alimenta a desconfiança; por outro, dispensa o governo de enfrentar uma discussão mais profunda sobre o tamanho e a composição do gasto público. É um pedido de paciência em vez de um programa de reforma.
Crescimento: condição necessária, mas não suficiente
Durigan respondeu que tanto a revisão de gastos quanto o crescimento são "essenciais" para a queda dos juros. É a resposta correta em tese — a taxa Selic, hoje entre as mais altas do mundo entre economias relevantes, é definida pelo Comitê de Política Monetária (Copom) do Banco Central com base em projeções de inflação, expectativa fiscal e crescimento potencial, e o ritmo de expansão da economia é, de fato, um dos determinantes da chamada taxa neutra de juros.
O problema é o ponto de partida. O crescimento médio do Produto Interno Bruto (PIB) brasileiro tem ficado aquém do necessário para dinamizar a arrecadação de forma estrutural. A reforma tributária sobre o consumo, em implementação gradual, promete ganhos de produtividade, mas seus efeitos serão lentos e dependem de capital, confiança e segurança jurídica — variáveis que não se instalam por decreto. E a confiança do setor produtivo, fundamental para o investimento privado, depende, entre outros fatores, da percepção de que o governo não entregará inflação crescente, dívida em trajetória explosiva ou ruptura institucional.
Há ainda um elemento lógico que a fala do ministro não abordou: separar crescimento de gasto público é, em boa medida, artificial. Gasto público elevado e mal direcionado é, em si, um freio ao crescimento — distorce preços relativos, comprime o investimento privado e mantém a taxa de juros estruturalmente alta. A revisão dos gastos obrigatórios não é uma condição paralela ao crescimento: é parte do mesmo problema. Quem promete queda de juros sem enfrentar o núcleo do gasto está, no fundo, prometendo queimar etapas.
O fator externo: o que cabe ao governo e o que não cabe
Ao comentar o cenário internacional — guerra no Oriente Médio, pressão sobre o petróleo e inflação importada —, Durigan foi explícito: "não está no controle do governo, e nem mesmo a política monetária de outros países. Melhorar nossa economia está". É uma distinção legítima e útil.
O componente importado da inflação é real, e reconhecê-lo afasta a leitura ingênua que atribui toda a pressão de preços à política econômica doméstica. O argumento, contudo, tem limite lógico: se a parte internacional da inflação não pode ser controlada pelo governo brasileiro, então a parte doméstica precisa ser administrada com mais rigor, não com menos. É justamente nesse ponto que a revisão de gastos e a credibilidade fiscal voltam ao centro da conversa.
Há também uma leitura internacional que costuma ser subestimada: enquanto o Brasil mantém juros estruturalmente altos, o diferencial em relação a economias com política monetária mais folgada pressiona o câmbio e amplia o custo de financiamento externo. Parte da vulnerabilidade brasileira à alta do petróleo é, paradoxalmente, fabricada domesticamente.
O que está em jogo e por que a frase importa agora
A fala acontece em um momento específico: o mercado acompanha a execução fiscal de 2025, espera sinais concretos do pacote de revisão de gastos prometido desde o início do ano e observa a curva de juros em trajetória que sugere dúvida persistente sobre o compromisso do governo com a meta de resultado primário. Quando o ministro repete a fórmula — "fiscal organizado, juros mais baixos, projeto de nação" — está tentando ocupar o espaço da credibilidade antes que ela se erode ainda mais.
O risco é direto. Se o mercado interpretar a fala como mais uma promessa sem entrega, o prêmio de risco incorporado nos juros futuros sobe, e a conta cai sobre o tomador de crédito, sobre o setor produtivo que precisa financiar capital de giro e investimento, e, em última instância, sobre o contribuinte que financia a dívida pública com seus impostos. A Selic, afinal, não é decisão estética — é decisão técnica do Copom, e o Copom olha, entre outras coisas, para a credibilidade da política fiscal.
Por que isso importa
- Os juros altos no Brasil não são fenômeno meteorológico: refletem, em larga medida, desconfiança sobre a solvência e a disciplina fiscal do Estado.
- A revisão de gastos obrigatórios é o único caminho capaz de mudar a trajetória da dívida no horizonte visível — e, até agora, nenhum governo desde a redemocratização fez essa travessia de forma consistente.
- Cada ponto percentual de juros economizado na rolagem da dívida pública equivale a bilhões de reais que deixam de ser desviados de investimento, saúde e segurança.
- O discurso oficial sobre "crescimento" só convence quando vem acompanhado de sinalização firme de que o gasto público será contido.
- A frase "o país está cansado de nova regra fiscal" não é diagnóstico técnico — é conveniência política para evitar a reforma que de fato importa.
Perguntas frequentes
Quem é Dario Durigan?
Atual ministro da Fazenda, empossado em março de 2025 após a reforma ministerial do governo Lula. Antes, foi secretário-executivo da Fazenda e secretário da Receita Federal — técnico de carreira da área econômica.
O que é o arcabouço fiscal?
É a regra fiscal aprovada em 2023 que substituiu o antigo teto de gastos. Em vez de limitar nominalmente o crescimento das despesas, fixa metas de resultado primário com bandas de tolerância e permite alguma variação conforme o comportamento da arrecadação.
Por que o Brasil tem juros tão altos?
A taxa Selic é definida pelo Banco Central com base em metas de inflação, mas incorpora um componente de risco fiscal e de expectativa sobre a trajetória da dívida pública. Comparada a pares, a Selic brasileira é das mais elevadas porque o mercado exige prêmio maior diante do histórico de execução fiscal e do peso dos gastos obrigatórios no Orçamento.
O que são gastos obrigatórios?
São despesas que o governo é obrigado a pagar por força de lei, contrato ou decisão judicial — como Previdência, pessoal, BPC e benefícios previdenciários. Representam cerca de 90% do Orçamento e são o principal ponto-cego das tentativas de ajuste fiscal no Brasil.
O governo vai mesmo apresentar superávits primários?
A promessa foi reafirmada por Durigan nesta segunda-feira, segundo o portal InfoMoney. A confirmação efetiva virá com a execução dos próximos exercícios — o que depende de revisão de gastos, comportamento da arrecadação e ritmo de crescimento. Até agora, a execução tem ficado aquém das metas em alguns anos, e a credibilidade da promessa é, por isso, objeto de disputa.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.


