ETFs mais que dobram em 18 meses no Brasil: o que está por trás da "aposta gigantesca" da XP
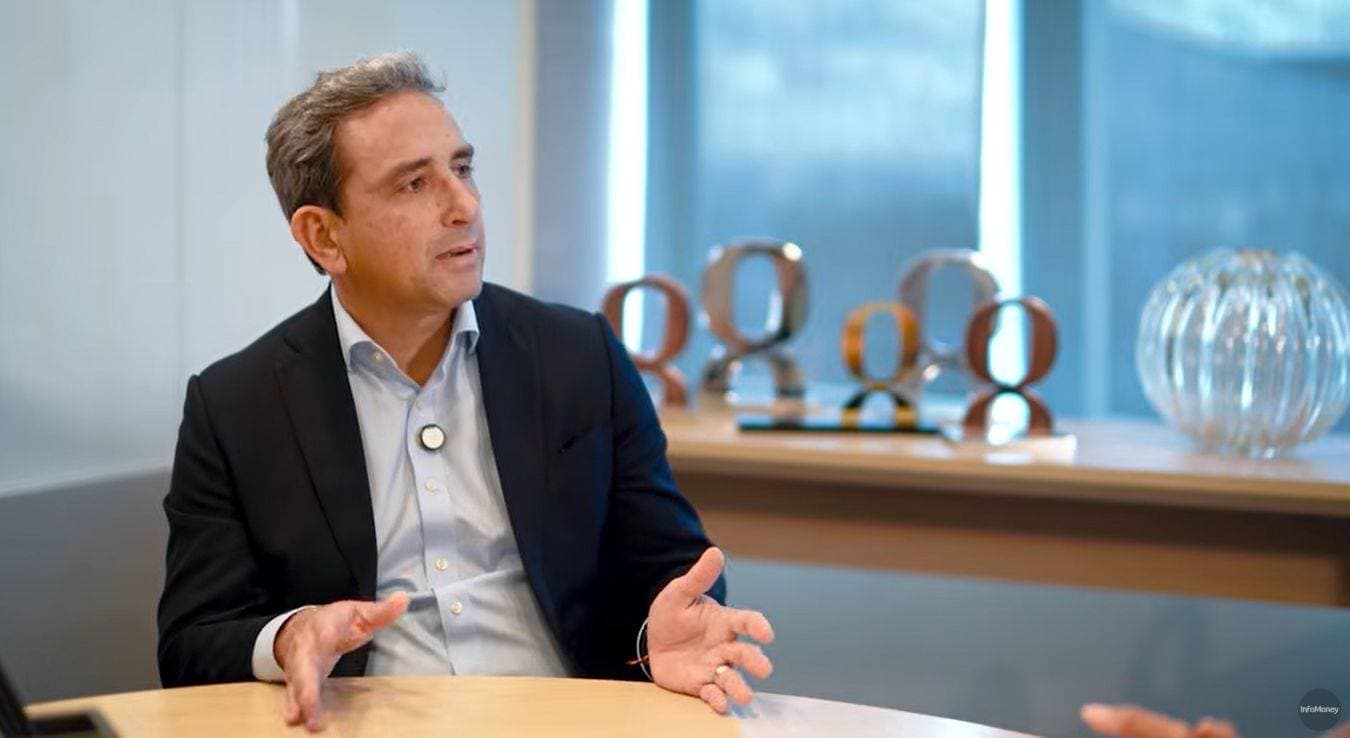
O patrimônio dos ETFs listados na B3 mais que dobrou nos últimos 18 meses, mas o segmento ainda representa uma fração ínfima da indústria de fundos brasileira quando comparado a mercados maduros como Estados Unidos e Europa. Foi esse o diagnóstico de Leandro Bousquet, CEO da XP Asset Management, em entrevista ao portal InfoMoney. A declaração não é retórica de executivo: ela descreve uma mudança estrutural na forma como o brasileiro acessa o mercado de capitais — e, por extensão, no equilíbrio de poder entre o Estado e o indivíduo na administração da poupança nacional.
Os números e o que eles revelam
ETFs — Exchange Traded Funds — são fundos de índice negociados em bolsa, que replicam o desempenho de cestas de ativos (ações, renda fixa, moedas, commodities ou mesmo índices globais) a custos geralmente mais baixos que os fundos tradicionais. A categoria não é nova, mas só recentemente ganhou tração relevante no Brasil.
- O volume sob gestão nessa classe dobrou em um ano e meio, segundo os dados citados pela reportagem.
- Apesar do salto, a participação dos ETFs na indústria de fundos brasileira segue pequena frente a mercados desenvolvidos, onde a categoria já domina parte relevante da alocação dos investidores pessoa física.
- O movimento combina diversificação entre classes de ativos e exposição crescente a mercados internacionais — ou seja, parte do capital doméstico começa a mirar fora do país.
Bousquet resumiu a estratégia em uma frase: "A aposta da XP Asset e da XP nos ETFs é gigantesca". Em entrevista a Clara Sodré, analista de fundos da XP, ele vinculou o avanço dos ETFs a uma tendência mais ampla: a maior sofisticação do investidor brasileiro, que passou a montar carteiras com múltiplas classes de ativos em vez de se concentrar em renda fixa ou em poucos papéis.
Quem é o protagonista: a XP e a história de democratização privada
A fala de Bousquet ganha peso quando se olha o histórico da XP Asset. A gestora foi pioneira, no Brasil, em abrir ao investidor de varejo o acesso a mercados antes reservados a grandes instituições — primeiro fundo de private equity, primeiro de infraestrutura e primeiro de venture capital voltados ao público pessoa física, segundo a reportagem.
Essa trajetória importa para a análise política por um motivo simples: ela foi conduzida por uma empresa privada, sem imposição regulatória e sem programa estatal. Foi o mercado, respondendo a uma demanda reprimida, construindo produto. Onde o Estado demorou a oferecer alternativas (como ocorre historicamente na previdência complementar aberta), a iniciativa privada ocupou o vácuo.
Para uma leitura liberal, o caso é emblemático: a democratização do acesso a investimento no Brasil veio, em larga medida, de baixo para cima — da oferta privada — e não de cima para baixo, via política pública.
O atraso relativo do Brasil e o que ele diz sobre o ambiente regulatório
Se os ETFs mais que dobraram e mesmo assim seguem pequenos, é razoável perguntar por que o país demorou tanto a incorporar um instrumento banal em Nova York ou em Londres. A resposta passa por três vetores que qualquer analista de política econômica reconhece:
- Carga tributária elevada e mal desenhada sobre investimentos. O Brasil tributa aplicações financeiras com alíquotas que, somadas a IOF, "come-cotas" e à tabela regressiva do IR, corroem o retorno líquido de forma especialmente dura no longo prazo. Isso tira competitividade dos produtos de varejo e empurra o investidor para o conservadorismo.
- Dominância histórica da renda fixa pública. Por décadas, o investidor brasileiro foi educado — pela inflação, pelos juros e pela comunicação oficial — a comprar títulos do Tesouro. A cultura do "Tesouro Direto como destino final" atrasou a migração para fundos, ações e ETFs.
- Regulação da CVM e complexidade operacional. A Comissão de Valores Mobiliários evoluiu na aceitação de novos produtos, mas a estrutura tributária e as amarras de alguns veículos ainda travam a expansão acelerada vista lá fora.
Não há, aqui, juízo moral sobre reguladores. Há um fato: enquanto o ambiente de negócios não melhora — e isso inclui segurança jurídica, previsibilidade tributária e liberdade para oferta de produtos —, o mercado se desenvolve em câmera lenta.
O contraponto que precisa ser enfrentado de frente
A narrativa de "democratização via mercado" tem críticos de peso, e este texto precisa registrá-los antes de rebatê-los:
Para uma leitura de esquerda, a expansão de ETFs e fundos alternativos é vista com desconfiança porque (a) expõe o investidor de menor capital a riscos antes restritos a grandes fortunas; (b) tende a ocorrer em ciclos de aperto monetário, quando o retorno da renda fixa pública cai e o capital migra para produtos mais arriscados; e (c) deslocaria poupança da previdência pública, enfraquecendo o INSS no longo prazo. Há, ainda, o alerta legítimo de que a "democratização" foi precedida por casos de produto mal vendido a varejo, o que exige cuidado regulatório.
O argumento é sério e tem fundamento empírico em episódios passados. Mas a resposta liberal a ele também é clara: o problema não é o produto, é a informação. Investidor mal informado compra mal em qualquer classe de ativo — inclusive em título público mal calibrado. A solução não é proibir ou restringir a oferta privada de produtos diversificados, e sim exigir suitability (adequação ao perfil do cliente), transparência de custos e educação financeira de verdade, não paternalismo. Restringir a oferta porque parte do público não a entende é tratar o adulto como criança — e empobrece quem mais precisa de rentabilidade real para complementar a aposentadoria.
Por que isso importa agora
O fato de a XP, uma das maiores plataformas independentes do país, tratar os ETFs como "aposta gigantesca" não é trivial. Indica três coisas concretas:
- Para o investidor pessoa física: a porta de entrada para uma carteira diversificada está mais barata e mais simples. Em vez de escolher ativo por ativo, é possível comprar um produto que entrega exposição ampla com custo menor que o de fundos tradicionais.
- Para o sistema financeiro: a tendência é de migração de parte relevante do estoque da renda fixa pós-fixada e dos fundos tradicionais para veículos de índice, o que pode pressionar margens de gestoras menos inovadoras — saudável, do ponto de vista concorrencial.
- Para o debate sobre previdência: a expansão de ETFs e fundos alternativos é mais um indicador de que a poupança previdenciária brasileira está, gradualmente, deixando de ser monopólio do Estado. Isso tem consequência fiscal e política: se o indivíduo consegue construir patrimônio próprio com mais facilidade, a dependência do INSS tende a se reduzir nas faixas de renda média e alta — o que recoloca na mesa a discussão sobre o tamanho e a sustentabilidade do sistema público.
Do ponto de vista desta análise, o movimento é positivo. Mais opções, mais concorrência, mais transparência de custo e mais responsabilidade individual sobre o patrimônio é o caminho. O Estado deve garantir regra clara, fiscalização e educação financeira — não decidir, em lugar do cidadão, onde ele deve aplicar o que economizou.
Perguntas frequentes
O que é um ETF, em termos simples?
É um fundo de índice negociado em bolsa como se fosse uma ação. Em vez de escolher ativo por ativo, o investidor compra um único ticker que replica uma cesta — por exemplo, o Ibovespa, o S&P 500 ou uma carteira de títulos do Tesouro americano.
Por que os ETFs cresceram tanto no Brasil nos últimos anos?
A combinação de três fatores: queda da taxa básica de juros, que empurrou o investidor para fora da renda fixa tradicional; maior oferta de produtos por gestoras e corretoras; e melhoria da educação financeira do varejo, ainda que insuficiente.
ETFs são mais arriscados que fundos tradicionais?
Depende do que o ETF replica. ETFs de renda fixa tendem a ser menos voláteis; ETFs de ações ou de mercados emergentes, mais. Em geral, têm custos menores e maior transparência de composição — o que, na prática, costuma ser uma vantagem para o investidor.
O que falta para o Brasil ter um mercado de ETFs do tamanho dos Estados Unidos?
Reforma tributária sobre investimentos, previsibilidade regulatória e expansão da educação financeira. A oferta de produtos já existe; o que trava a demanda é custo, complexidade e desconfiança cultural.
A expansão dos ETFs é boa ou ruim para a previdência pública?
Depende do ângulo. Para quem defende previdência pública forte, a migração para produtos privados é vista como erosão da base de financiamento. Para quem prefere menos dependência do Estado, é sinal de amadurecimento do investidor. Os dados não apontam colapso do INSS no curto prazo — mas indicam que o monopólio estatal sobre a poupança previdenciária está, lentamente, se dissolvendo.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.


