O caso americano e o que ele revela sobre um padrão global
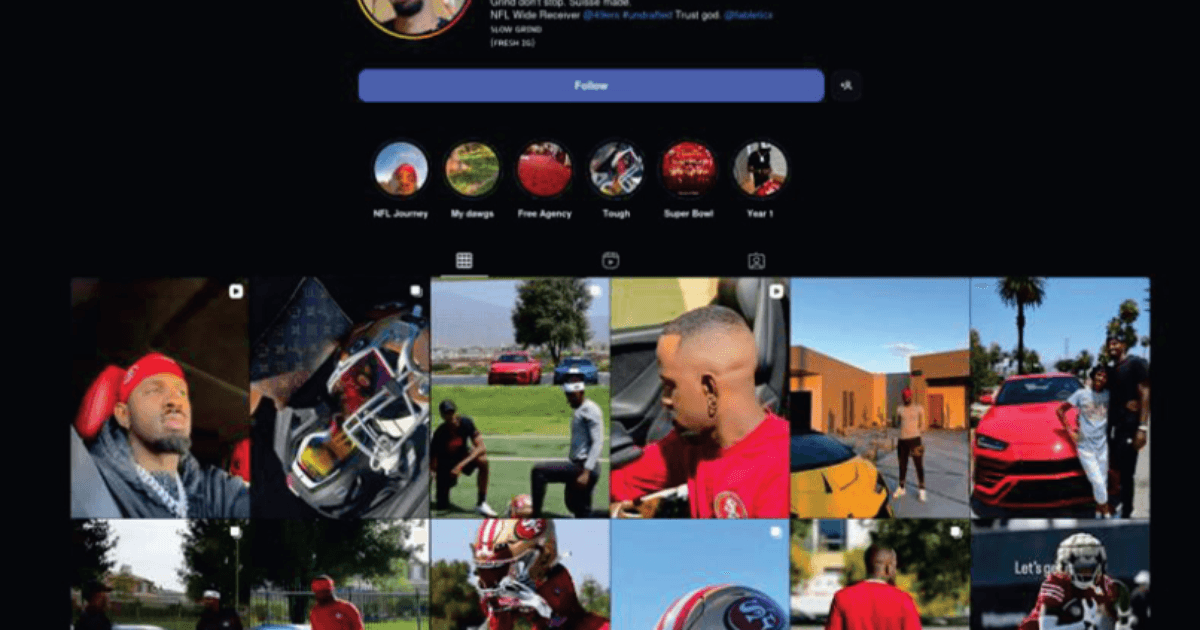
Um jogador fictício da NFL, um suposto consultor financeiro e mais de 60 mulheres lesadas em pelo menos quatro estados americanos. Segundo o portal Terra.com.br, o FBI prendeu Deajon Labrayae Love, de 35 anos, e Taylor Jamie Chan, de 18, apontados como uma dupla que aplicou golpes superiores a US$ 1,3 milhão (cerca de R$ 6,68 milhões) desde fevereiro de 2022. Love abordava as vítimas em aplicativos de namoro apresentando-se como atleta do San Francisco 49ers; Chan entrava em cena como assessor de investimentos, fechando a fraude com dados falsos para convencer as mulheres a transferir dinheiro.
Embora a operação seja americana, o caso interessa diretamente ao debate brasileiro porque expõe, com transparência incomum, a engrenagem de um tipo de crime que se multiplica dentro do país — o estelionato digital — e que raramente chega ao noticiário com esse nível de detalhe documental. Mais do que curiosidade jurídica internacional, o episódio funciona como um raio-x do problema.
Como o golpe foi montado — e por que ele funciona
O mecanismo descrito pelo FBI é simples e, por isso mesmo, eficiente. Há três camadas:
- Isca emocional: o uso de aplicativos de namoro cria vínculo afetivo rápido, ambiente em que a vítima baixa a guarda e trata o interlocutor com intimidade antes de qualquer verificação.
- Autoridade fabricada: a persona de jogador da NFL confere status, celebridade e uma história pronta para explicar renda elevada e estilo de vida.
- Validação técnica: a entrada de um suposto consultor financeiro transforma o flerte em "oportunidade de investimento", dando aparência de profissionalismo a uma transação que não tem nenhuma proteção.
O que o caso evidencia é que o estelionato contemporâneo raramente depende de sofisticação tecnológica. Ele depende de engenharia social — da exploração calculada de confiança, afeto e aspiração. Não há sistema invadido, não há senha vazada por falha de segurança: a própria vítima, convencida, autoriza a transferência.
Para uma leitura de centro-direita, isso é ponto central. Boa parte do debate público sobre fraudes digitais parte da premissa de que a solução é mais regulação sobre plataformas e instituições financeiras. O caso americano mostra o oposto: por mais robustos que sejam os mecanismos de compliance bancário, eles não substituem o discernimento de quem está do outro lado da tela.
O Brasil no mesmo alvo — com menos transparência
Se o FBI divulga o número de vítimas (pelo menos 60) e o volume financeiro (US$ 1,3 milhão), no Brasil o equivalente costuma chegar ao público de forma muito mais difusa. O estelionato digital é o crime patrimonial que mais cresce no país, alimentado por:
- Uso disseminado de PIX, que permite transferências instantâneas e, na prática, irreversíveis;
- Popularização de redes sociais e apps de relacionamento sem verificação robusta de identidade;
- Organizações criminosas que operam em células, com baixa taxa de elucidação;
- Dificuldade das polícias estaduais, sobrecarregadas, em investigar crimes sem violência física e sem repercussão local imediata.
Há um paradoxo regulatório brasileiro: o país possui um dos marcos de proteção de dados mais elogiados do mundo — a LGPD —, e mesmo assim as vítimas seguem tão ou mais vulneráveis, porque o problema raramente está na coleta indevida de dados, e sim na manipulação direta da pessoa. Regulamentar dados não basta quando o vetor do crime é o convencimento emocional.
O que a comparação ensina sobre instituições
Um detalhe do caso americano merece atenção: Love e Chan estão presos desde o fim de agosto e podem responder por conspiração para fraude eletrônica em âmbito federal. Isso significa que uma investigação interestadual, envolvendo vítimas em quatro estados diferentes, foi conduzida por uma única agência com competência nacional — o FBI.
O Brasil não tem equivalente operacional para crimes patrimoniais digitais. A Polícia Federal atua quando há repercussão interestadual ou internacional, lavagem de dinheiro ou organização criminosa estruturada, mas a maior parte dos casos de estelionato digital é investigada por polícias civis estaduais, com recursos muito desiguais e baixa taxa de resolução. O resultado prático é que a impunidade alimenta o mercado.
Esse ponto não é neutro para uma análise de centro-direita. A questão não é "criar mais um órgão estatal", mas reconhecer que instituições que funcionam — com competência clara, cadeia de comando e accountability — são pré-condição para que o restante do sistema funcione: contratos, mercado financeiro, liberdade econômica. Sem enforcement, qualquer regulação vira letra morta.
O que esperar — e o que não esperar — do Estado
Da perspectiva liberal na economia e cética em relação à expansão do Estado, o caso sugere três diretrizes:
- Não tratar regulação como panaceia. Novos protocolos do Banco Central para o PIX, por exemplo, já ampliam bloqueios e devoluções em casos de fraude, mas criam ao mesmo tempo atrito sobre transferências legítimas. O equilíbrio é difícil e exige monitoramento de resultado, não de intenção.
- Cobrar responsabilidade das plataformas. Aplicativos de namoro e redes sociais não são apenas veículos neutros; eles lucram com o engajamento e, em muitos casos, lucram especificamente com perfis falsos que permanecem ativos. Verificação de identidade em escala é tecnicamente viável e deveria ser tratada como obrigação contratual, não como sugestão.
- Investir em prevenção individual e comunitária. Escolas, famílias e instituições religiosas — interlocutores legítimos, não caricaturas — têm papel que nenhum Estado substitui na formação de senso crítico e na construção de redes de confiança que detectam cedo sinais de fraude.
É aqui que a posição conservadora nos costumes encontra a liberal na economia sem contradição: o sujeito só exerce plenamente sua liberdade — incluindo a de investir, contratar e se relacionar — quando há instituições funcionando, comunidade atenta e indivíduos informados. Sem nenhum desses três, o espaço digital vira terra de ninguém.
Por que isso importa agora
O caso do FBI não é uma anedota estrangeira. Ele se conecta a uma pauta que o Congresso brasileiro terá de enfrentar nos próximos anos: a revisão do marco regulatório de plataformas, o endurecimento de regras contra perfis falsos e o aperfeiçoamento dos mecanismos de ressarcimento em fraudes digitais. Decisões tomadas agora definirão se o Brasil terá um ambiente digital mais seguro para o cidadão comum — ou se continuará exportando vítimas para quadrilhas que operam com a impunidade que a falta de coordenação institucional permite.
Para o eleitor e o contribuinte, o efeito prático é direto: cada real perdido em fraude é um real que deixa de circular na economia real, financia organizações criminosas e enfraquece a confiança no sistema financeiro. Combater isso não é agenda "de esquerda" nem "de direita"; é agenda de quem leva a sério a proteção do patrimônio e da liberdade individual.
Perguntas frequentes
O que exatamente o FBI descobriu?
Que dois indivíduos criaram uma quadrilha desde fevereiro de 2022 usando a identidade falsa de jogador da NFL para abordar mulheres em aplicativos de namoro e um suposto consultor financeiro para convencê-las a investir em operações inexistentes. Mais de 60 mulheres foram lesadas em Oregon, Washington, Idaho e Califórnia, com prejuízo superior a US$ 1,3 milhão.
Por que esse caso interessa ao Brasil?
Porque o mesmo padrão de fraude — engenharia social via apps de namoro e promessas de investimento — é uma das modalidades que mais crescem no país, mas raramente é documentado com a transparência do caso americano. Permite discutir tanto a vulnerabilidade do usuário quanto a capacidade institucional de resposta.
Mais regulação resolveria o problema?
Não isoladamente. O crime descrito depende de manipulação emocional, não de falha de sistema. Regulação de plataformas e regras do sistema financeiro ajudam, mas sem enforcement efetivo das polícias e sem cultura de verificação individual, o mercado de fraudes se adapta.
Qual é o paralelo institucional entre EUA e Brasil?
Nos EUA, o FBI conduziu uma investigação interestadual unificada. No Brasil, crimes desse tipo costumam ficar a cargo de polícias civis estaduais, com recursos desiguais e baixa taxa de elucidação. A comparação evidencia a diferença entre um sistema com coordenação nacional eficiente e um sistema fragmentado.
Que medidas concretas reduzem esse tipo de fraude?
Três frentes: verificação de identidade mais robusta em plataformas de relacionamento e redes sociais; mecanismos ágeis de bloqueio e devolução em pagamentos instantâneos; e campanhas de educação financeira e digital conduzidas por escolas, famílias e comunidade.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.