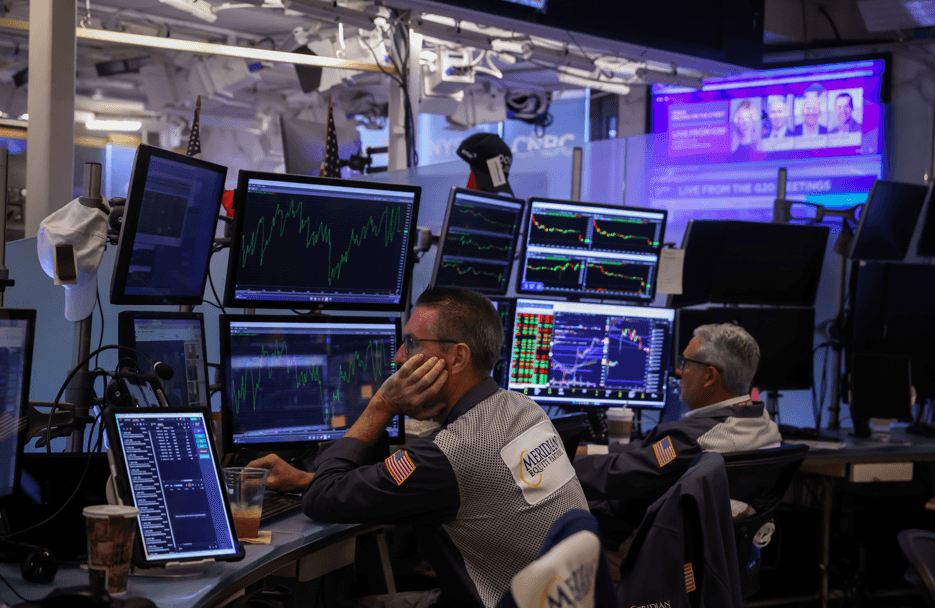
Os principais estrategistas de Wall Street — Morgan Stanley, JPMorgan e Goldman Sachs — enviaram nesta semana uma mensagem clara ao mercado: a esperada alta de juros do Federal Reserve, com probabilidade de 87% precificada pelos operadores de swap, não deve derrubar a bolsa americana. Segundo o portal InfoMoney, a justificativa é que os lucros corporativos e os balanços patrimoniais estão robustos o suficiente para absorver o aperto monetário. A leitura é técnica, mas suas implicações vão muito além de Nova York — alcançam diretamente a política monetária e fiscal brasileira.
O cenário: aperto esperado, mercado precificando
A reunião do Fed marcada para esta quarta-feira é a primeira alta de juros em três anos. O contexto, contudo, é diferente dos ciclos anteriores. O rendimento dos títulos do Tesouro americano de 10 anos ronda 5%, o petróleo segue acima de US$ 100 o barril, e o indicador de inflação subjacente subiu pelo maior valor em quatro meses. Ainda assim, o S&P 500 está a menos de 2% do pico histórico registrado em meados de agosto, sustentado por uma das temporadas de resultados mais fortes da história.
Ben Snider, estrategista-chefe de ações americanas do Goldman Sachs, resumiu a tese em uma frase que merece ser lida com atenção: "As ações geralmente sofrem quando o Fed começa a aumentar as taxas, mas esperamos que o mercado em alta continue." A ressalva é importante — o mercado costuma cair no início de ciclos de alta, mas desta vez há fundamentos sólidos por trás.
O argumento contrário, em sua versão mais forte
Antes de avançar, é justo apresentar a leitura pessimista na sua forma mais consistente. Há analistas que apontam que a combinação de juros altos, inflação persistente e petróleo caro cria um cenário de "política equivocada" — o Fed apertaria justamente quando o crescimento começa a mostrar sinais de fadiga. A curva de juros inclinada, com o título de 10 anos perto de 5%, historicamente precede desacelerações. E o Nasdaq 100, índice sensível a empresas de tecnologia de valuation elevado, já recuou 1,6% na segunda-feira, sinalizando que parte relevante do mercado precifica risco.
Além disso, a história mostra que mercados em alta costumam subestimar o efeito defasado do aperto monetário: a transmissão dos juros altos para a economia real leva entre 12 e 18 meses para se manifestar plenamente. O otimismo de estrategistas pode estar medindo a temperatura do paciente no momento errado.
Por que isso importa para o Brasil
A questão central para o leitor brasileiro não é se a bolsa americana sobe ou cai na próxima semana. É o que o ciclo global de juros significa para o Brasil em três frentes concretas.
Primeiro, fluxo de capital. Quando o Fed aperta, o diferencial de juros entre Estados Unidos e emergentes se estreita. Isso reduz a atratividade de aplicações em países como o Brasil, especialmente para investidores que operam em moeda forte. Mesmo com a Selic em patamar elevado, a manutenção de diferencial depende crucialmente da percepção de risco fiscal e político. Se a janela global se fecha para emergentes, a saída de capital pode ser rápida e desordenada.
Segundo, disciplina fiscal. Ciclos de aperto global tendem a separar emergentes que fizeram o dever de casa daqueles que não fizeram. A leitura otimista de Wall Street é, em parte, um prêmio ao mercado americano por sua governança institucional e disciplina orçamentária — atributos que investidores cobram simetricamente em outros países. Para o Brasil, o recado é direto: enquanto o discurso oficial doméstico priorizar expansão de gasto público, aumento de carga tributária e fragilização do arcabouço fiscal, o país ficará na ponta mais vulnerável do ciclo.
Terceiro, custo político do ajuste. A expectativa de que a bolsa americana absorverá bem o aperto monetário não isenta governos de outros países da necessidade de calibrar suas próprias políticas. O Banco Central do Brasil, diante de uma inflação que segue pressionada, tem menos margem para flexibilização do que a narrativa de "mercado resiliente" pode sugerir. E qualquer sinal de complacência fiscal tende a ser cobrado mais rápido em ambiente de juros globais altos.
A leitura de centro-direita: otimismo com condições
Do ponto de vista liberal em economia, o otimismo dos estrategistas americanos traz uma boa e uma má notícia. A boa é que mercados maduros, com instituições sólidas, empresas lucrativas e regras claras, tendem a atravessar ciclos de aperto com menos trauma — desde que o Estado não os atrapalhe. Isso reforça o argumento de que crescimento sustentável vem do setor privado, e não da máquina estatal.
A má notícia é que o efeito-demonstração do ciclo americano costuma ser seletivo. Mercados emergentes que replicaram disciplina fiscal e segurança jurídica tendem a se beneficiar do "carry trade" mesmo em ambiente global adverso. Os que apostaram em gasto público expansionista financiado por expectativa de juros baixos eternos costumam pagar a conta primeiro. O Brasil, nos últimos anos, oscilou perigosamente entre esses dois grupos — e o ciclo atual tende a cobrar a definição.
Avaliação editorial desta análise: o fato de Wall Street apostar em resiliência diante do aperto monetário não é motivo para relaxamento no front fiscal brasileiro — é, ao contrário, sinal de que o diferencial entre economias disciplinadas e economias gastadoras ficará mais evidente nos próximos trimestres.
Perguntas frequentes
O Fed vai mesmo subir os juros nesta semana?
Segundo os contratos de swap avaliados pelo mercado na segunda-feira, a probabilidade precificada é de 87% — ou seja, o aumento é dado como praticamente certo pelos próprios operadores.
Por que a bolsa americana não cai com a alta de juros esperada?
Porque o mercado já vem precificando esse aperto há meses, e porque os lucros corporativos no segundo trimestre foram um dos mais fortes da história recente, segundo o texto publicado pelo portal InfoMoney.
Qual o efeito direto para o investidor brasileiro?
Pressão sobre o fluxo de capital para emergentes, potencial pressão adicional sobre o câmbio e redução do diferencial de juros real atrativo se a Selic precisar subir ou se mantiver elevada por mais tempo.
O título do Tesouro americano de 10 anos em 5% é realmente preocupante?
Historicamente, níveis acima de 4,5-5% tendem a criar pressão sobre ativos de risco, especialmente valuation elevado. Mas, como mostrou o otimismo dos estrategistas ouvidos pela reportagem, o efeito depende do contexto — desta vez, o mercado conta com fundamentos corporativos sólidos para absorver o choque.
Isso muda alguma coisa na política fiscal brasileira?
Não muda a direção, mas aperta o calendário. Ciclos globais de aperto costumam punir mais rápido economias com sinais de indisciplina fiscal. Para o Brasil, isso significa que cada semana de indefinição sobre o arcabouço fiscal custa mais caro do que custaria em ambiente de juros globais baixos.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.