O Fed compra tempo, mas mantém aberta a possibilidade de novos aumentos
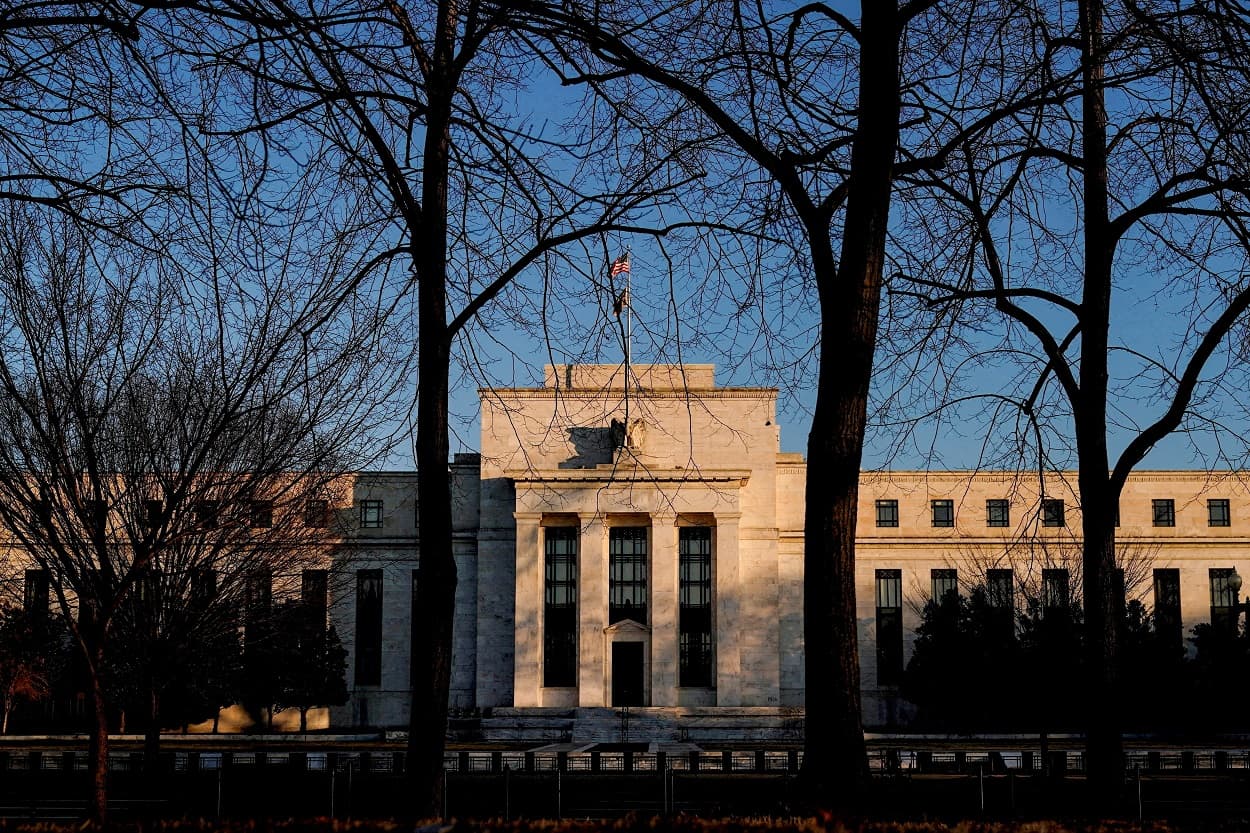
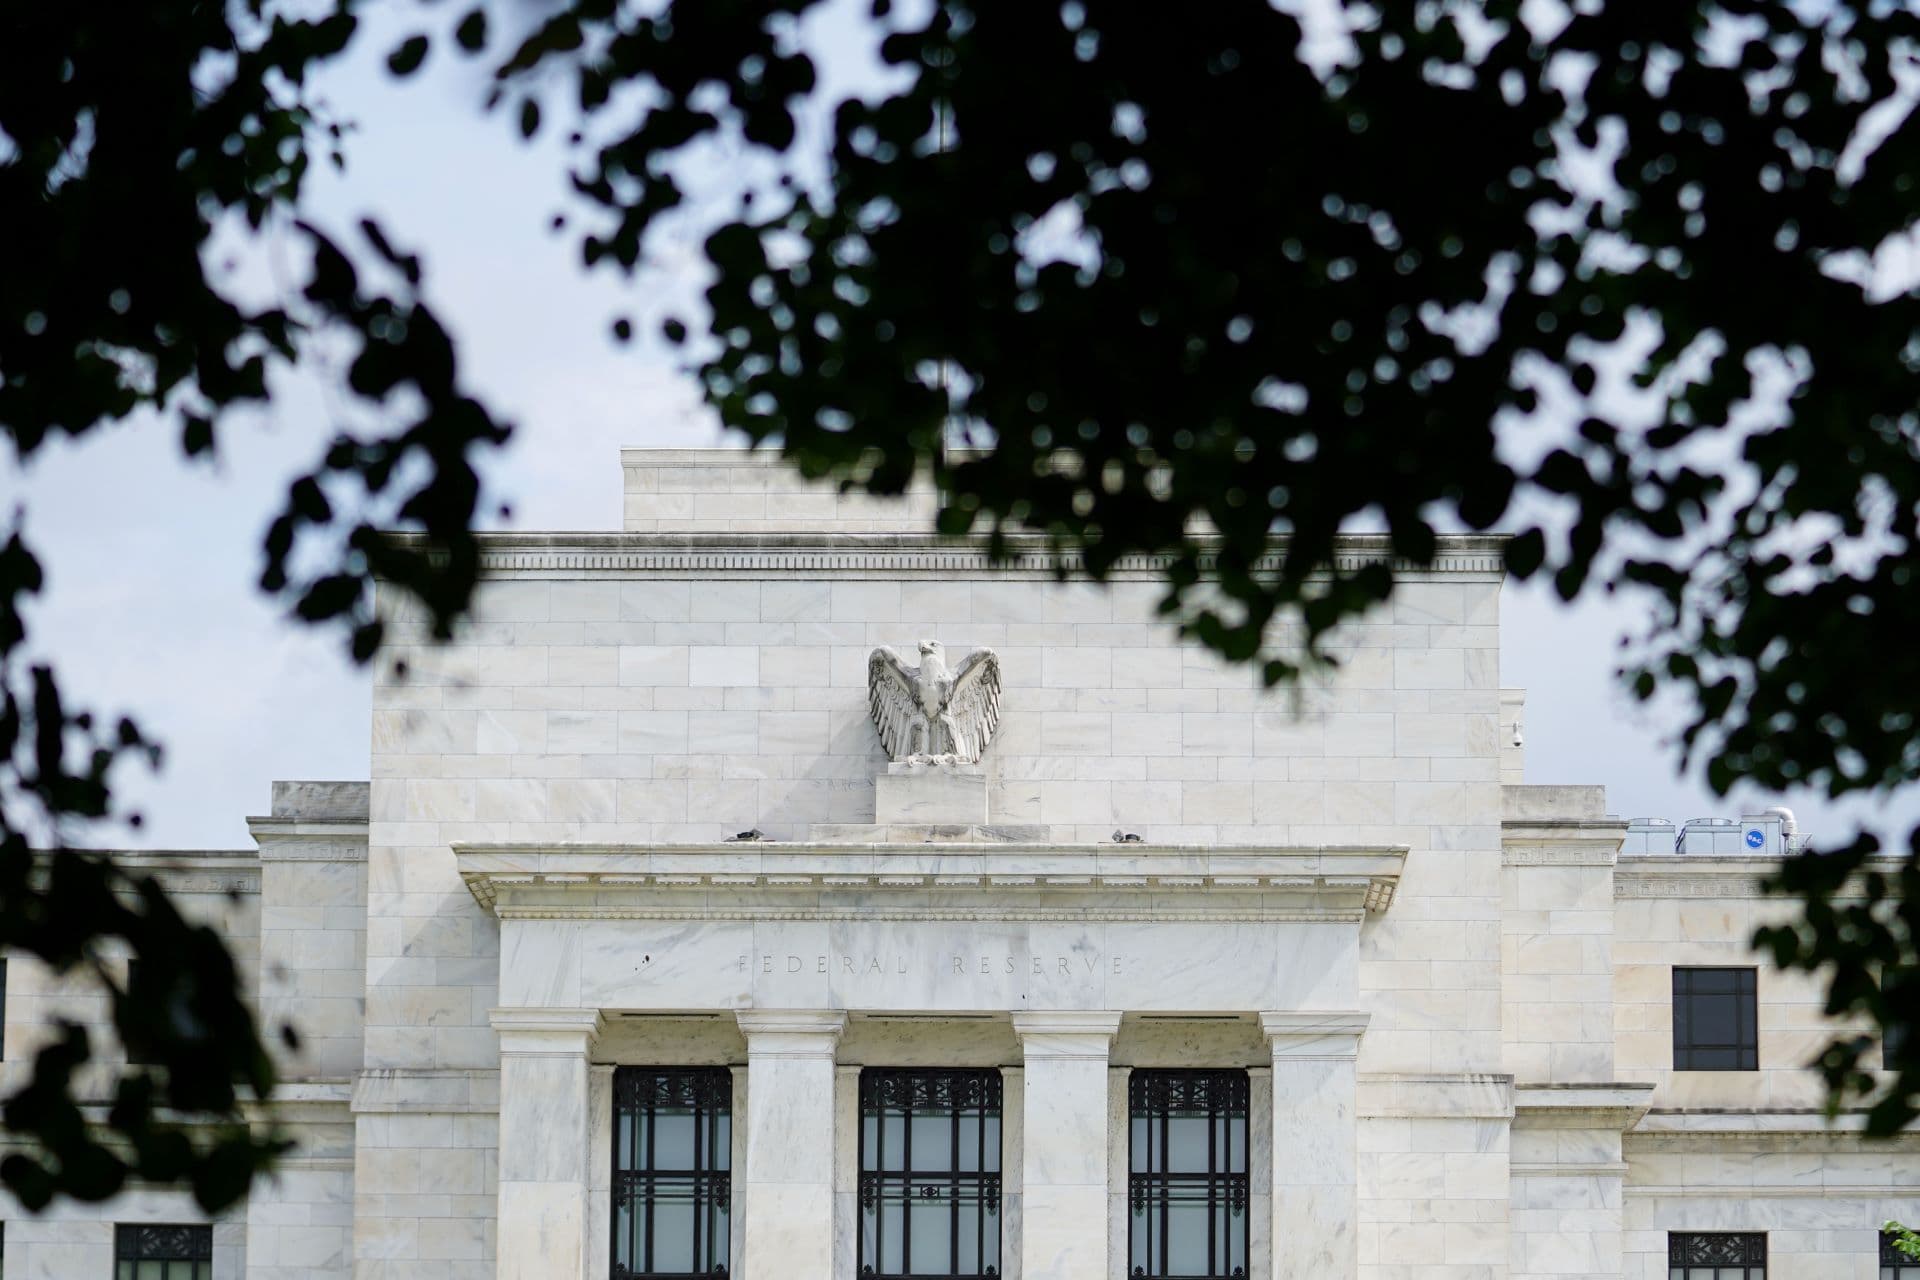
O Federal Reserve manteve os juros entre 3,75% e 4%, mas não sinalizou que o ciclo de aperto monetário terminou. A decisão do Fomc, o comitê responsável pela política de juros dos Estados Unidos, foi tomada por 10 votos a 2 e veio a menos de uma semana das eleições de meio de mandato, quando o custo de vida está no centro do debate político. O recado é de cautela: antes de aliviar as condições de crédito, o banco central quer mais evidências de que a inflação está cedendo.
Segundo o portal InfoMoney, o comunicado manteve a avaliação de que a inflação continua elevada, elevou a leitura sobre a economia e deixou aberta a possibilidade de novos aumentos, dependendo dos próximos dados. A taxa ficou onde estava, como o mercado esperava; a incerteza está no que virá depois. Para famílias, empresas e governos, essa distinção importa: uma pausa não é promessa de redução dos juros.
O que estava em jogo na decisão?
O Fomc precisa equilibrar a contenção da inflação com os efeitos de juros altos sobre crédito, investimento e atividade econômica. A meta de inflação mencionada pelo comitê é de 2%. Como os dados ainda não convenceram a maioria de que o retorno a esse nível está assegurado, a instituição preferiu aguardar novas informações, em vez de começar a baixar os juros ou elevar a taxa naquele momento.
Manter o custo do crédito elevado pode ajudar a moderar a demanda e, com isso, reduzir pressões sobre os preços. Mas o instrumento tem custos: empréstimos mais caros podem restringir decisões de consumo e investimento e tornar mais difícil a vida de devedores. O argumento mais forte contra uma política prolongadamente restritiva é justamente esse: se a inflação estiver perdendo força, esperar demais para aliviar os juros pode impor danos econômicos desnecessários.
O argumento a favor da prudência também é concreto. Reduzir juros antes de haver evidência suficiente de desaceleração pode reanimar a demanda e dificultar a volta da inflação à meta. A inflação persistente corrói o poder de compra, com impacto especialmente pesado sobre quem tem menos margem no orçamento. Para esta análise, estabilidade de preços não é um objetivo abstrato: é uma proteção para a renda real e para a previsibilidade de famílias e negócios.
Uma votação dividida — mas em qual direção?
Os dois votos dissidentes não defenderam uma redução. Lisa Cook e Beth Hammack preferiam elevar a taxa em 0,25 ponto percentual. A divergência, portanto, foi sobre o ritmo de contenção da inflação: a maioria optou por manter os juros e esperar; as duas diretoras queriam agir com mais rigor naquele momento.
Essa divisão não prova que novos aumentos já estejam decididos. Mostra, porém, que o comitê não considera encerrada a discussão sobre o aperto monetário. A maioria preservou flexibilidade para reagir aos próximos números, enquanto as dissidentes deram peso maior ao risco de a inflação continuar forte. O comportamento dos preços, e não apenas a decisão desta reunião, será determinante para a trajetória futura.
Hammack é descrita pela fonte como uma voz consistentemente favorável a uma postura dura contra a inflação e já havia discordado em julho pelo mesmo motivo. Cook, por sua vez, está sob pressão do presidente Donald Trump, que, segundo o texto de referência, busca destituí-la do banco central. Esse contexto torna importante separar dois planos: a discordância sobre juros é uma posição de política monetária; a tentativa de afastamento envolve a autonomia e a governança da instituição.
Por que a proximidade das eleições importa?
A decisão ocorreu em um momento politicamente sensível, com o custo de vida em destaque na disputa eleitoral. Juros altos podem ser impopulares porque encarecem financiamentos e limitam o crédito. Ao mesmo tempo, inflação persistente também pesa sobre os eleitores, pois reduz o que cada salário consegue comprar. O desafio político é que os efeitos da política monetária não aparecem de forma imediata nem atingem todos os grupos da mesma maneira.
O calendário eleitoral, por si só, não demonstra que a decisão tenha sido tomada para favorecer um partido ou candidato. O dado relevante é outro: a política de juros está sendo definida por um colegiado técnico cuja atuação ocorre sob pressão política visível. A credibilidade do Fed depende de decisões justificadas por seu mandato e pelos dados, e não de mudanças guiadas por conveniência eleitoral.
Há uma tensão institucional que merece atenção. Autoridades eleitas podem defender uma orientação econômica diferente e cobrar resultados; isso faz parte do debate público. Mas a tentativa de afastar uma integrante do banco central, mencionada pela fonte, levanta uma questão mais ampla: até que ponto a independência necessária para decisões difíceis pode ser preservada quando essas decisões afetam diretamente o custo de vida e o crédito? O texto não confirma o desfecho dessa disputa, e não cabe tratá-lo como definido.
Por que isso importa para o Brasil?
O Fed influencia as condições financeiras globais. Uma taxa americana elevada por mais tempo pode alterar a atratividade relativa de ativos e o custo de financiamento em diferentes países. Para o Brasil, isso pode ser relevante para o câmbio, para decisões de investimento e para as condições de crédito, embora a decisão do Fed, sozinha, não determine nenhum desses resultados. O efeito dependerá também das condições domésticas e da reação dos mercados.
Para a política econômica brasileira, a lição não é copiar automaticamente a decisão americana. É reconhecer que inflação, credibilidade e custo do dinheiro estão conectados. Se uma autoridade monetária perde confiança na capacidade de controlar os preços, a incerteza pode tornar o planejamento mais difícil para empresas e famílias. Por outro lado, manter juros restritivos também tem custo e precisa ser justificado por evidências, não por preferência abstrata por aperto.
Uma leitura liberal da decisão cobra justamente esse equilíbrio: preservar o poder de compra sem ignorar o custo que juros altos impõem à atividade e ao contribuinte. No Brasil, onde o debate fiscal e monetário tem consequências diretas sobre o bolso, a experiência americana reforça a importância de metas claras, transparência e responsabilidade institucional. Não há atalho sem custo: adiar o combate à inflação pode prolongá-la; apertar além do necessário pode frear a economia.
O que observar daqui para a frente?
O comunicado deixa a trajetória em aberto. A próxima etapa depende dos dados que o Fomc considera relevantes para avaliar se a inflação está moderando ou permanece forte. Até lá, empresas e consumidores terão de lidar com uma taxa que não caiu e com a possibilidade de novas altas, sem que isso signifique que elas estejam garantidas.
- Inflação: se os preços continuarem elevados, cresce o argumento por juros restritivos ou por novos aumentos.
- Atividade econômica: uma economia mais resistente pode sustentar a demanda, enquanto sinais de enfraquecimento reforçariam os custos de apertar ainda mais.
- Independência do Fed: a disputa envolvendo Lisa Cook será um teste político e institucional, mas o texto de referência não informa um desfecho.
Por que isso importa
A decisão não encerra o debate sobre juros: apenas adia a escolha seguinte até que haja mais informação. O ponto central é a credibilidade do compromisso com a meta de inflação, em um momento em que a política monetária se cruza com uma eleição e com questionamentos sobre a independência do banco central.
Para o cidadão, o resultado prático é uma combinação de alívio limitado e incerteza. A taxa não subiu naquela reunião, mas o crédito não ficou mais barato e o Fomc não descartou novo aperto. Para o Brasil, o episódio serve como alerta sobre os efeitos internacionais das decisões americanas e sobre a necessidade de avaliar políticas monetárias pelo resultado e pelos custos que impõem — não apenas pelas intenções declaradas.
Perguntas frequentes
O Fed reduziu os juros?
Não. Manteve a taxa de referência entre 3,75% e 4%, conforme a expectativa do mercado citada pelo InfoMoney.
A decisão significa que os juros não voltarão a subir?
Não. O comitê deixou aberta a possibilidade de novos aumentos, condicionados ao comportamento da inflação e às informações que ainda serão reunidas.
Quem votou contra a manutenção?
Lisa Cook e Beth Hammack defenderam um aumento de 0,25 ponto percentual. Nenhuma das duas propôs reduzir a taxa, segundo o texto de referência.
As eleições determinaram a decisão?
O fato de a reunião ocorrer perto das eleições torna o contexto politicamente sensível, mas não comprova que o calendário eleitoral tenha causado o resultado. A decisão foi do Fomc, com votação de 10 a 2.
Qual pode ser o efeito para o Brasil?
Juros americanos elevados podem influenciar condições financeiras globais, câmbio e financiamento, mas não determinam sozinhos a trajetória da economia brasileira. O efeito depende também dos fatores domésticos e da reação dos mercados.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.