O governo português voltou a mexer no Imposto sobre os Produtos Petrolíferos e Energéticos (ISP) para amortecer o impacto da alta dos combustíveis no consumidor. É a enésima rodada de um ciclo que se repete há anos e que, para esta análise, revela algo maior do que o próprio fato: o uso da tributação como ferramenta discricionária de política de preços, com consequências fiscais e de transparência que merecem ser enfrentadas de frente.
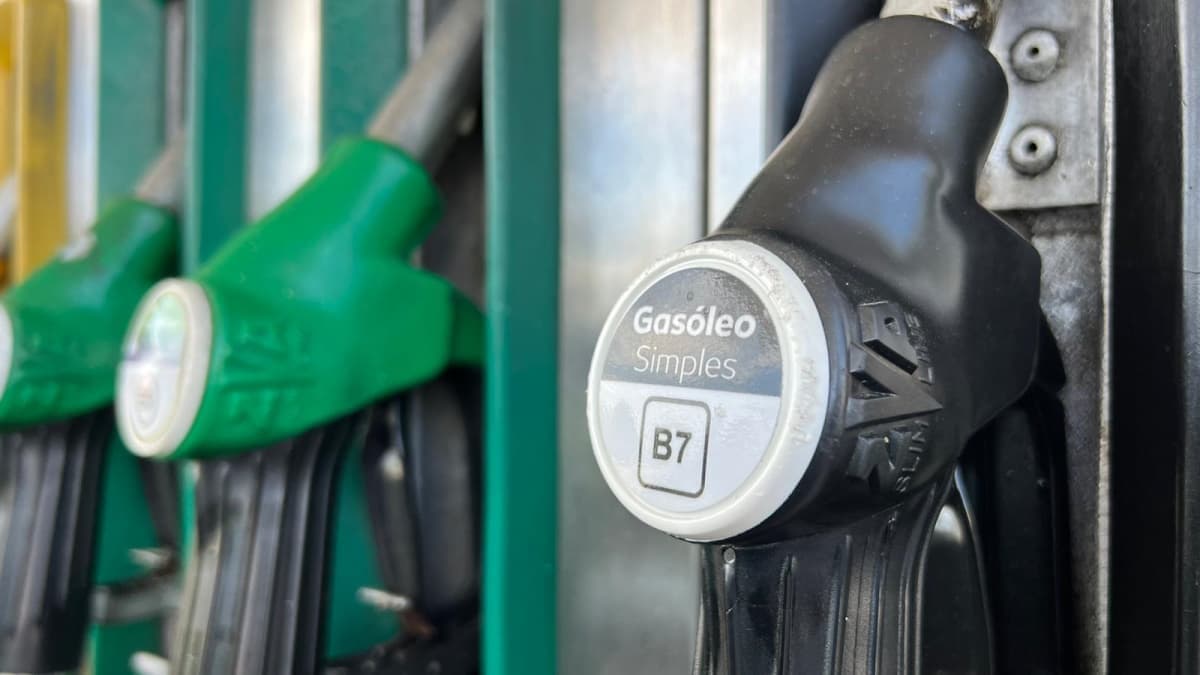
Segundo o portal Sapo.pt, a próxima semana deve registrar novo aumento nos preços — cerca de 6,5 cêntimos por litro no gasóleo e 5 cêntimos na gasolina — mesmo após o desconto reforçado no ISP. A média do gasóleo se aproxima dos 2,25 euros por litro, valor histórico.
O que está acontecendo, de fato
O ISP é o equivalente português da tributação sobre combustíveis que, no Brasil, envolve ICMS, CIDE, PIS/Cofins e o chamado "ICMS do diesel" definido por lei. Em Portugal, o mecanismo funciona como uma válvula: quando as cotações internacionais caem, o governo cobra mais ISP e embolssa a diferença; quando sobem, devolve parte do imposto na forma de "desconto".
Na prática, o consumidor paga mais ou menos o mesmo ao longo do tempo, mas o Estado administra a volatilidade como se fosse receita própria. O desconto atual, mais uma vez ampliado, é a face generosa desse arranjo. A face oposta — o período em que o ISP foi elevado sem que o consumidor "sentisse" — raramente é lembrada com a mesma ênfase.
Por que o mecanismo é estruturalmente problemático
O argumento mais forte em defesa da intervenção é simples e precisa ser levado a sério antes de qualquer crítica: energia é insumo essencial, e a flutuação internacional pode comprimir o orçamento das famílias mais vulneráveis em questão de dias. Alisar essa volatilidade por meio do imposto é uma função que o Estado pode legitimamente desempenhar, especialmente quando o resto do sistema (concorrência, oferta, contratos) é rígido demais para responder rápido.
Reconhecido esse ponto, a crítica liberal-conservadora começa exatamente onde termina a defesa:
- O desconto mascara o preço verdadeiro. O consumidor deixa de ver o custo real do combustível e, com isso, deixa de pressionar o sistema por mais concorrência, mais transparência e mais oferta. É um atalho que adia reformas estruturais.
- Cria dependência fiscal discricionária. O ISP deixa de ser arrecadador previsível e vira variável de ajuste. Governos futuros herdam uma ferramenta política, não uma regra tributária.
- Não resolve a causa raiz. O problema de fundo não é o mês em que o barril subiu — é a estrutura de tributação, a dependência energética e a rigidez da oferta. Cada rodada de desconto empurra a reforma para o próximo governo.
- Tende a ser pró-cíclico no mau sentido. Em períodos de aperto fiscal (orçamentos sob tensão, dívida elevada), o governo tem incentivo para segurar o desconto e preservar arrecadação, justamente quando o consumidor mais precisaria.
O espelho brasileiro
O Brasil não tem o ISP no mesmo formato, mas tem um arranjo equivalente — e mais complexo. Combina ICMS estadual (que pode ultrapassar 30% do preço), CIDE federal, PIS/Cofins e a obrigação legal de ICMS sobre o diesel mais barata para caminhoneiros, fixada por lei desde 2022. O resultado é semelhante: o consumidor não sabe quanto paga de imposto, e o governo usa a tributação como instrumento de gestão de preços em vez de regra estável.
A lição do caso português não é copiar o mecanismo; é mostrar o que acontece quando se escolhe esse caminho. Anos de ajuste discricionário no ISP não impediram que o gasóleo atingisse recorde histórico — exatamente o desfecho que o mecanismo prometia evitar.
Por que isso importa
Para o contribuinte, a lição prática é direta: quando o governo oferece "alívio" tributário pontual em produto essencial, vale perguntar onde estava a cobrança "extra" silenciosa nos meses anteriores. A generosidade aparente pode ser, na média plurianual, apenas a devolução de algo que não precisava ter sido retido daquela forma.
Para o governante, o cálculo é mais delicado: cada aumento de desconto é uma despesa fiscal nova, fora do orçamento aprovado, sem debate parlamentar equivalente ao de um corte estrutural de tributo. Em Portugal, esse arranjo tem sido crescentemente questionado por órgãos de controle e por economistas independentes.
Para o debate de política econômica como um todo, o caso reforça uma convicção cara ao liberalismo responsável: tributação estável, simples e baixa funciona melhor do que gestão discricionária de preços via imposto. O Estado se sai pior como gestor de mercado do que como árbitro de regras claras.
Perguntas frequentes
O que é o ISP?
É o Imposto sobre os Produtos Petrolíferos e Energéticos, tributo específico sobre combustíveis em Portugal. No Brasil, a função equivalente é exercida pela soma de ICMS, CIDE e PIS/Cofins incidentes sobre cada litro vendido.
O desconto no ISP significa que o combustível vai cair?
Não necessariamente. No caso atual reportado pelo Sapo.pt, mesmo com o desconto ampliado, os preços sobem na próxima semana. O ISP funciona como amortecedor, não como instrumento de redução real.
Quem paga a conta do desconto?
O Orçamento do Estado — ou seja, o contribuinte, via menor arrecadação. Não há receita "nova" para cobrir o desconto; trata-se de abdicação de receita tributária em momento de alta de preços.
Esse mecanismo existe no Brasil?
Em parte. O Brasil usa desonerações da CIDE e do PIS/Cofins, o "ICMS do diesel" definido por lei e promoções pontuais como instrumentos equivalentes. A diferença é que, no Brasil, a complexidade é maior e a discricionariedade também.
O que seria uma reforma estrutural?
Tributação uniforme e baixa sobre combustíveis, sem alíquotas regionais móveis, sem CIDE variando conforme conveniência política, e com repasse transparente ao consumidor. O objetivo é que o preço final sinalize escassez real e o imposto seja custo previsível, não variável de ajuste.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.