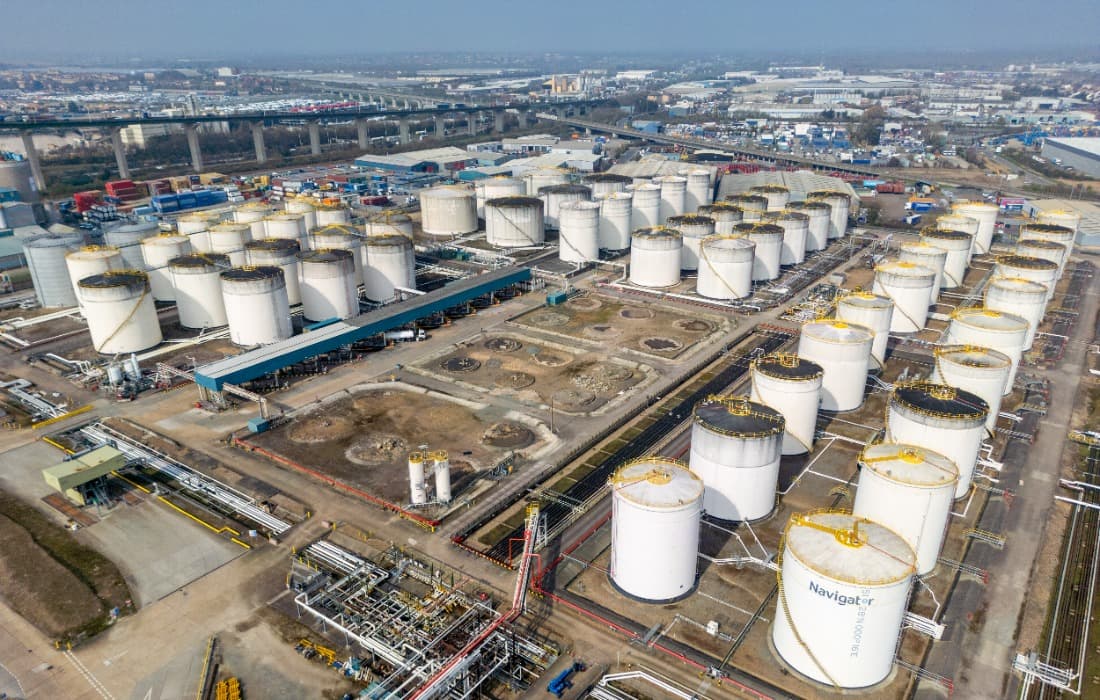
Petróleo em alta, futuros de ações recuando e títulos globais rompendo a barreira dos 4% ao ano pela primeira vez desde 2007. O gatilho imediato foi a rejeição, pelo presidente dos Estados Unidos, Donald Trump, da mais recente proposta do Irã para reabrir o Estreito de Ormuz — embora ele próprio tenha admitido esperar a retomada das negociações ainda nesta semana. Segundo o portal InfoMoney, o Brent subiu 1,5% e os contratos futuros do S&P 500 cederam cerca de 0,2% nas primeiras negociações após o fim de semana. A volatilidade, no entanto, não ficou em Washington nem em Teerã: ela atravessa o Atlântico e chega ao Brasil pela via do combustível, do câmbio e do custo de capital.
O Estreito de Ormuz e o que está em jogo
Pelos poucos quilômetros de mar que separam o Irã de Omã circula, em dias normais, cerca de um quinto do petróleo comercializado no mundo. Trata-se do gargalo mais estratégico do comércio global de energia — e o mercado reage antes mesmo de qualquer interrupção efetiva da oferta, porque precifica risco, não apenas volume físico.
O quadro descrito pela reportagem é de impasse controlado. O Irã manteve a proposta de reabrir o estreito em até sete dias e avisou que não suavizará suas condições. Trump, por outro lado, afirmou considerar "muito seriamente" uma proibição de exportações de diesel — o que, caso confirmado, retira do mercado global um volume relevante de destilados justamente num momento de aperto. Para o leitor brasileiro, três pontos merecem leitura atenta.
Três efeitos que chegam ao Brasil
- Preço na bomba: o repasse da cotação internacional para o consumidor depende de câmbio, ICMS, política de preços da Petrobras e do teor de conteúdo local obrigatório. Quando o Brent sobe por motivo geopolítico, a pressão sobre o IPCA tende a se manifestar em semanas, não em meses.
- Petrobras como variável, não como âncora: a estatal é simultaneamente a maior beneficiária potencial de preços altos e o principal instrumento de política de preços administrados no país. Cada choque externo recoloca o debate sobre o grau de liberdade que a empresa tem para repassar custos — e sobre quem paga a conta quando o governo prefere segurar preços.
- Risco fiscal: receitas extraordinárias com petróleo raramente viram folga permanente. Para uma economia que debate o cumprimento do arcabouço fiscal a cada semana, a tentação de tratar o vento de cauda como renda estrutural é o caminho mais caro no médio prazo.
O verdadeiro protagonista da semana é o mercado de títulos
O petróleo apareceu na manchete, mas o dado mais relevante do fim de semana está em outro trecho: o rendimento médio de um indicador global de títulos ultrapassou 4% ao ano pela primeira vez desde 2007. Esse movimento reconfigura o custo de capital em todo o mundo, com três efeitos que chegam quase simultaneamente ao Brasil.
- Pressão sobre o dólar e o real: a diferença de retorno entre títulos americanos e emergentes aumenta a atratividade do carry trade em dólar, fortalecendo a moeda americana e pressionando a brasileira.
- Pressão sobre a dívida pública: o Tesouro Nacional precisa oferecer prêmio maior para rolar a dívida interna e externa, elevando a despesa futura com juros.
- Pressão sobre o crédito privado: bancos repassam o custo de captação mais alto para quem toma empréstimo, comprimendo investimento e consumo financiado.
Como resumiu Nick Twidale, analista-chefe da AT Global Markets, em nota a clientes, "os desdobramentos geopolíticos do fim de semana provavelmente manterão a volatilidade elevada nos mercados globais". A agenda americana da semana — com o PCE, indicador de inflação preferido do Federal Reserve, e os relatórios de emprego — promete amplificar, não aplacar, esse cenário.
Por que isso importa
Choques externos não esperam a agenda doméstica. O Brasil entra nesta semana com três frentes abertas simultaneamente: a expectativa de decisão de política monetária e fiscal, a volatilidade herdada do Oriente Médio e um mercado de títulos globais que sinaliza que o ciclo de aperto nas economias centrais ainda não acabou.
A leitura desta análise é direta: não há política econômica defensiva que sobreviva a um choque de juros longos sem disciplina fiscal crível. O custo do erro — para o contribuinte, em forma de inflação; para o investidor, em forma de risco-país ampliado; para o consumidor, em forma de combustível mais caro — recai sempre sobre quem não tomou a decisão.
Três consequências prováveis merecem acompanhamento nos próximos dias:
- Inflação ao consumidor: o repasse parcial do petróleo para combustíveis e alimentos pode manter o IPCA em patamar desconfortável por mais tempo do que o necessário.
- Pressão sobre o câmbio: mesmo com diferencial de juros historicamente elevado frente aos Estados Unidos, o real tende a sofrer se o prêmio de risco global exigir mais retorno pelo dinheiro.
- Petrobras no centro do debate: a empresa voltará a ser pressionada a escolher entre resultado financeiro saudável e moderação de preços — uma escolha que nenhum presidente da companhia deveria fazer sozinho, e que nenhum governo deveria usar como instrumento recorrente.
A postura consistente de uma economia liberal-conservadora diante de um choque como esse é simples de enunciar e difícil de executar: proteger o poder de compra do cidadão pela via da estabilidade monetária, evitar expansionismos fiscais que parecem "de graça" durante o boom mas custam caro na volta, e respeitar a lógica de mercado onde ela entrega melhor resultado que a mão do Estado. Em energia, isso significa avançar — com prudência, mas avançar — na abertura do refino e da distribuição, hoje mais concentrados do que o necessário, e reduzir a dependência do país de decisões políticas pontuais sobre preços.
Perguntas frequentes
O que é o Estreito de Ormuz e por que ele importa para o Brasil?
É o corredor marítimo entre o Irã e Omã por onde passa cerca de um quinto do petróleo mundial. Embora o Brasil não dependa diretamente do petróleo que transita por ali, qualquer elevação na cotação internacional pressiona gasolina, diesel e inflação interna — além de afetar as receitas da Petrobras.
Por que os títulos americanos passando de 4% são mais relevantes que a alta do petróleo?
Porque reconfiguram o custo de capital global. Juros longos altos nos Estados Unidos encarecem o financiamento para todas as economias, incluindo a brasileira, e tendem a fortalecer o dólar — o que pressiona o real e o preço de importados.
O Brasil ganha ou perde com a alta do petróleo?
Depende do horizonte. No curtíssimo prazo, a Petrobras se beneficia. No médio prazo, o país perde quando o repasse ao consumidor acelera a inflação e pressiona juros e câmbio — efeito ampliado pela dependência de diesel importado em determinados momentos do ciclo.
O que o Brasil pode fazer para se proteger de choques como esse?
Política fiscal crível, regra monetária transparente, diversificação de fornecedores e, na dimensão energética, abertura gradual do mercado de refino e distribuição, hoje mais concentrado do que o necessário para uma economia do tamanho do Brasil.
Essa tensão em Ormuz pode se prolongar?
Pode. As duas partes sinalizam disposição para negociar, mas nenhuma recuou de suas condições. A volatilidade tende a persistir enquanto não houver definição clara sobre o trânsito marítimo na região.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.


