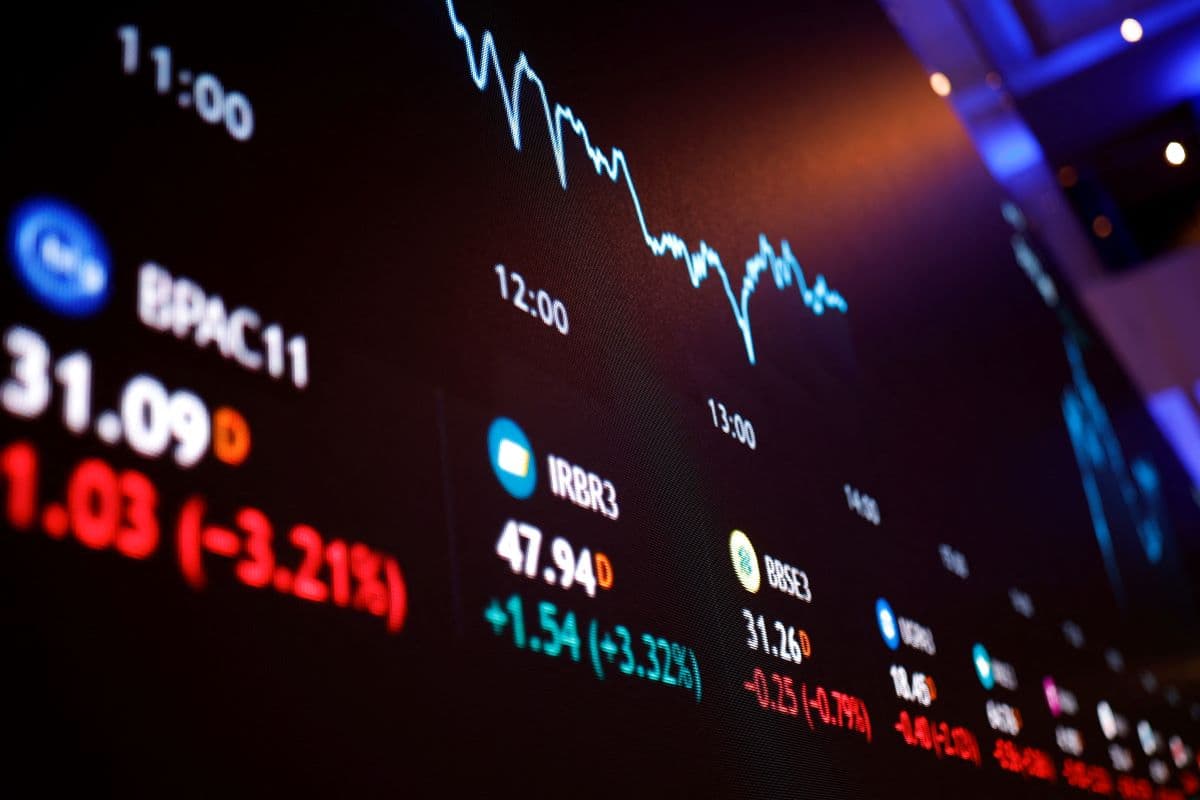
A decisão do Morgan Stanley de elevar as ações brasileiras de neutras para overweight — uma exposição acima da média, equivalente a uma recomendação de compra — transforma o resultado do primeiro turno presidencial em um sinal econômico, mas não em uma política já definida. Segundo o InfoMoney, o banco vê espaço para o Ibovespa chegar a 215 mil pontos no cenário-base e a 250 mil no cenário otimista. O recado importa agora porque investidores começam a precificar uma possível mudança de rumo, enquanto a execução de qualquer agenda econômica dependerá do próximo governo e do Congresso.
O que o mercado está tentando antecipar?
O Morgan Stanley associa o avanço de Flávio Bolsonaro sobre Lula no primeiro turno a uma maior possibilidade de mudança na política econômica. Essa leitura levou o banco a elevar sua exposição recomendada ao Brasil e a aumentar o beta de suas carteiras brasileira e latino-americana — isto é, a sensibilidade delas às oscilações do mercado.
A avaliação não significa que a troca de governo esteja assegurada nem que um programa econômico específico tenha sido aprovado pelos eleitores. Um resultado de primeiro turno reorganiza a disputa e influencia expectativas; não confere ao vencedor poderes para mudar sozinho leis, orçamento ou regras fiscais. A direção efetiva da política dependerá do resultado final, das prioridades do Executivo e da capacidade de formar apoio no Congresso.
É nesse intervalo entre expectativa e decisão que se forma boa parte dos movimentos de mercado. Investidores tentam estimar se o próximo ciclo político poderá reduzir incertezas, conter o crescimento da dívida e melhorar as condições para o investimento privado. A aposta pode se mostrar correta, mas continua sendo uma hipótese sujeita a revisão.
O que significam os números — e o que não significam?
O banco projeta ganhos de 15% a 20% ou mais para as ações brasileiras até o fim de 2026 e vê espaço para avanços adicionais em 2027. Seu cenário-base aponta o Ibovespa a 215 mil pontos; o cenário otimista, a 250 mil. No cenário pessimista, o índice ficaria em 130 mil pontos.
O dólar a R$ 4,50 aparece apenas no cenário mais favorável, não como previsão central. No extremo negativo, o Morgan Stanley considera a possibilidade de a moeda americana chegar a R$ 6. Esses valores ilustram diferentes combinações de desempenho da Bolsa, múltiplos de avaliação e câmbio. Não são promessas de retorno nem garantias de que a cotação seguirá uma trajetória determinada.
O banco também avalia que, se a percepção de risco continuar caindo, as ações poderiam avançar cerca de 10% e o real se valorizar outros 10% até o fim do ano, além do movimento já ocorrido. A condição é decisiva: sem queda persistente do risco percebido, a projeção não se sustenta por si só. E, como qualquer projeção de mercado, pode mudar com fatos políticos, econômicos ou externos.
Por que a consolidação fiscal é o ponto central?
O chamado “Great Rebalancing”, ou grande rebalanceamento, descreve uma possível migração de recursos da dívida para ações e investimentos. Para o Morgan Stanley, a consolidação fiscal é indispensável para que esse processo avance. Em termos práticos, investidores precisam acreditar que as contas públicas não caminham para uma trajetória que exija mais endividamento, impostos ou perda de confiança na moeda.
Essa exigência tem consequências políticas. O presidente pode propor prioridades e conduzir a administração, mas medidas relevantes sobre receitas, despesas e regras fiscais passam, em diferentes graus, pelo Legislativo. O Congresso não é apenas um detalhe da implementação: sua composição e disposição para aprovar mudanças podem determinar se uma promessa de ajuste se converte em lei ou fica no discurso.
Há um argumento forte a favor da cautela fiscal: déficits persistentes e dívida crescente podem encarecer o financiamento do Estado e da iniciativa privada, pressionar o câmbio e reduzir o espaço para escolhas futuras. Mas “consolidar” as contas não é, por si só, um plano completo. É necessário observar quais despesas serão revistas, que resultados se esperam e se a estratégia evita transferir a conta, sem justificativa, para contribuintes e empresas por meio de mais impostos.
Também há um contraponto legítimo: ajustes mal desenhados podem impor custos imediatos sem produzir ganhos duradouros, e uma redução de despesas anunciada não garante melhoria das contas. Por isso, o teste deve ser concreto: medidas verificáveis, impacto fiscal claro e respeito às regras e aos compromissos institucionais. A confiança não nasce apenas da intenção declarada de um governo.
O que a rotação pode significar para empresas e investidores?
Se o mercado acreditar que o risco fiscal vai diminuir, ações podem ganhar atratividade em relação a títulos de dívida. A expectativa de um ambiente mais previsível também pode favorecer decisões de investimento de empresas, embora a recomendação de um banco não seja prova de que esse investimento já ocorreu. A valorização da Bolsa pode refletir expectativas sobre lucros futuros, mas também pode se reverter se elas não forem confirmadas.
Para o cidadão, o efeito não se resume ao índice. Uma moeda mais forte pode reduzir pressões sobre preços de produtos importados e insumos, mas o câmbio depende de múltiplos fatores e não é controlado por um resultado eleitoral isolado. Da mesma forma, uma Bolsa em alta não significa automaticamente mais emprego, aumento de renda ou melhora nas contas públicas. Esses resultados dependem da atividade econômica e de decisões que ainda precisam ser tomadas.
Há ainda uma distinção importante: o Morgan Stanley está expressando uma visão de alocação de ativos, não recomendando um candidato nem certificando um programa de governo. O mercado pode reagir favoravelmente à possibilidade de mudança e, depois, cobrar detalhes, apoio legislativo e resultados. A tolerância dos investidores a promessas vagas costuma ser menor quando chega a hora de avaliar o orçamento e a execução.
Por que isso importa
A revisão do Morgan Stanley mostra que o primeiro turno alterou expectativas de parte do mercado, mas não resolveu a disputa política nem o problema fiscal. O principal efeito imediato é aumentar o incentivo para que os candidatos esclareçam como pretendem equilibrar as contas e quais medidas dependeriam de aprovação do Congresso.
Para uma perspectiva liberal na economia e atenta ao custo para o contribuinte, a alta potencial da Bolsa é uma oportunidade, não um substituto para responsabilidade fiscal. O critério decisivo não deve ser apenas quantos pontos o índice pode alcançar, mas se a melhora de confiança virá de regras estáveis, controle de gastos e ambiente favorável à iniciativa privada — ou de uma aposta temporária que não sobreviva ao próximo teste político.
O investidor deve tratar cenários como cenários, e o eleitor deve distinguir sinal de mercado de mandato democrático. A valorização pode ajudar a financiar empresas e refletir expectativas positivas; não dispensa transparência sobre custos, escolhas orçamentárias e capacidade de execução. O resultado concreto dependerá das decisões do próximo governo e da negociação com o Legislativo.
Perguntas frequentes
O Morgan Stanley prevê Ibovespa a 250 mil pontos?
Não como cenário-base. Os 250 mil pontos correspondem ao cenário otimista do banco; a projeção-base é de 215 mil, e o cenário pessimista aponta 130 mil.
O dólar a R$ 4,50 é a previsão central?
Não. Esse valor está associado ao cenário mais favorável. O texto também menciona dólar a R$ 6 no cenário pessimista.
A recomendação de compra confirma uma melhora econômica?
Não. É uma avaliação de investimento baseada em expectativas e condicionada, entre outros fatores, à queda da percepção de risco e à consolidação fiscal.
O resultado do primeiro turno garante mudança na política econômica?
Não. Ele pode influenciar expectativas, mas a política depende do desfecho eleitoral e, para medidas relevantes, da atuação do Executivo e da aprovação do Congresso.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.