O edifício que parece firme — e as rachaduras que ninguém quer ver
Quando Mohamed El-Erian sobe ao palco de um evento do BTG Pactual ao lado de André Esteves, o mundo financeiro brasileiro presta atenção. Não por cerimônia: Esteves é o banqueiro de investimentos mais influente em operação no país, e El-Erian, ex-CEO da PIMCO e atual presidente da Gramercy e economista-chefe da Allianz, é uma das vozes globais mais ouvidas em alocação de capital. Quando os dois concordam que a economia mundial parece estar bem, a pergunta que fica no ar é justamente a oposta: o que está escondido debaixo dessa superfície?
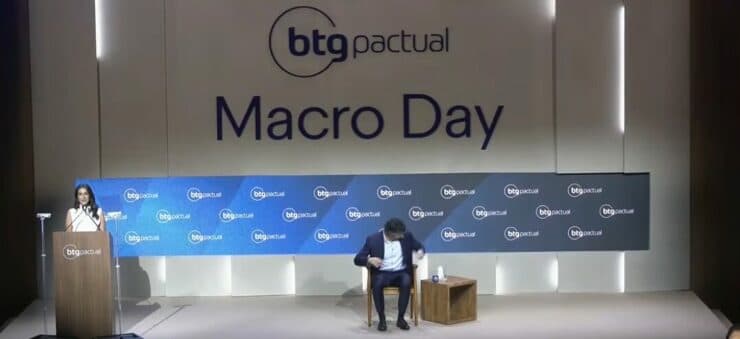
Foi exatamente essa a provocação de El-Erian no BTG Macro Day 2026, evento do banco que reúne lideranças políticas, economistas e agentes do mercado financeiro para debater os rumos da economia brasileira e global, segundo reportagem do portal Startupi.com.br. A análise, organizada em três camadas, é menos uma previsão e mais um alerta estrutural sobre o que pode dar errado nos próximos anos — mesmo que, no curto prazo, os números continuem favoráveis.
As três camadas do diagnóstico
Na superfície, o cenário é animador: crescimento global resiliente, inflação sob controle e bolsas em alta, com o otimismo em torno da inteligência artificial funcionando como combustível adicional de apetite por risco. É a fotografia que domina o noticiário econômico e que sustenta, em boa medida, a sensação de que o pior da instabilidade recente já passou.
Abaixo dessa crosta, porém, surgem pressões que não são pontuais. El-Erian apontou três delas, todas com potencial de propagação:
- Alta nos yields dos Treasuries americanos. Os juros longos dos títulos do Tesouro dos Estados Unidos vêm subindo não porque o mercado espere mais crescimento, mas porque há mais demanda por capital do que oferta disponível — sinal clássico de que investidores passam a exigir mais prêmio para financiar o maior devedor do planeta.
- Atritos cambiais em torno do iene japonês. Movimentos desordenados na moeda japonesa tendem a produzir ondas de carry trade desfeito, com efeitos colaterais em mercados emergentes.
- Tensões geopolíticas entre Estados Unidos e China. Uma rivalidade estrutural, não conjuntural, que reorganiza cadeias produtivas, tecnologia e fluxos de capital.
No fundo da estrutura, a preocupação mais incômoda: uma incerteza sem "ponto final". El-Erian listou três forças sem desfecho previsível no horizonte — velocidade de adoção da inteligência artificial, reorganização dos mercados de capital e fragmentação geopolítica. Não há data para acabar, nem variável única para monitorar. É, em outras palavras, um regime de risco permanente, não uma crise a ser atravessada.
Por que os yields americanos são o ponto mais concreto
Das três pressões citadas, a alta dos juros longos americanos é a que mais imediatamente conversa com o bolso do contribuinte e do investidor brasileiro. Quando os Treasuries pagam mais, capital global migra para a maior economia do mundo em busca de segurança remunerada. Isso tende a enxugar liquidez em mercados emergentes, pressionar moedas locais e elevar o custo de financiamento interno — inclusive o da dívida pública brasileira.
A razão pela qual os yields sobem importa tanto quanto o movimento em si. El-Erian não atribuiu a alta a expectativas de inflação ou crescimento: apontou demanda crescente por capital diante de oferta reduzida. Em linguagem direta, é o mercado financeiro cobrando caro pelo endividamento americano. É o tipo de sinal que antecede, historicamente, debates intensos sobre sustentabilidade fiscal em Washington — e que coloca pressão adicional sobre qualquer governo que pretenda seguir gastando como se a taxa de juros real fosse eternally baixa.
Para o Brasil, a leitura é direta: em um mundo assim, o espaço para expansão fiscal irresponsável se estreita. A disciplina orçamentária deixa de ser virtude ideológica e vira pré-condição de acesso a capital barato.
A cobrança ao Federal Reserve
Outro ponto de peso na fala de El-Erian foi a política monetária americana, com menção específica ao trabalho de Kevin Warsh no Federal Reserve. Para o economista, o Fed precisa abandonar a dependência estrita do retrospecto de dados — o chamado data dependency — e passar a operar de modo prospectivo, antecipando desdobramentos em vez de reagir a eles depois de consolidados.
A crítica tem fundamento técnico e político. Reagir apenas a dados passados tende a produzir dois erros simétricos: atrasar cortes quando a economia já arrefece, ou afrouxar tarde demais quando a recessão já chegou. Em um regime de incerteza estrutural como o descrito por El-Erian, política monetária puramente reativa vira fonte adicional de volatilidade, não de estabilidade.
Há aqui também uma dimensão institucional que merece ser registrada. Bancos centrais ampliam poder discricionário quando decidem no escuro; ampliam percepção de captura política quando parecem subordinados ao calendário eleitoral. A cobrança por previsibilidade e por critérios explícitos é, na prática, uma cobrança por accountability de uma instância não eleita que decide sobre o preço do dinheiro — tema caro a qualquer matriz liberal que se preze.
O que está em jogo para o Brasil
Para um país emergente, exportador de commodities e profundamente integrado ao capital externo, o cenário descrito por El-Erian sugere três consequências práticas que esta análise considera centrais:
- Custo de financiamento mais alto por mais tempo. Se os Treasuries seguem exigindo prêmio elevado, a Selic terminal brasileira tende a conviver com piso elevado, comprimindo margens e elevando o custo do crédito.
- Pressão adicional sobre a política fiscal. Gasto público financiado em mercado aberto passa a competir com Treasuries que pagam mais — e o mercado não costuma esperar o calendário eleitoral.
- Oportunidade para quem tem regra e credibilidade. Crises estruturais não destroem economias; destroem quem não tem âncora. Para o Brasil, a janela aberta é a de consolidar marcos fiscais críveis e segurança jurídica — não a de inventar novos programas sem fonte.
A ironia, registre-se, é que boa parte do establishment político brasileiro costuma pedir exatamente o oposto do que o momento recomenda. Quando o mundo cobra disciplina fiscal, surge a tentação de expandir transferências e bancos públicos. Quando a geopolítica se fragmenta, acena-se com alinhamento automático. É quase sempre o caminho mais curto para a periferia do capital.
Por que isso importa
O diagnóstico de El-Erian não é catastrófico — é sóbrio. O que ele está dizendo, traduzido, é que o piloto automático da prosperidade barata acabou. O que vier a partir de agora exige mais capital, mais paciência e mais responsabilidade fiscal de todos os devedores relevantes, incluindo o Brasil.
Para o investidor, a recomendação prática é reexposição gradual a risco, hedge cambial revisado e atenção redobrada ao fiscal. Para o formulador de política, é a hora de escolher entre âncora e aventura. Para o contribuinte, é a hora de cobrar — com argumentos, não com palavras de ordem — que cada real gasto pelo Estado produza resultado mensurável.
A superfície segue bonita. As fundações, como alertou El-Erian a Esteves no palco do BTG, estão rachadas. Fingir que não é a forma mais segura de preparar o próximo tremor.
Perguntas frequentes
O que é o BTG Macro Day?
Evento anual organizado pelo BTG Pactual que reúne líderes políticos, economistas e agentes do mercado financeiro para debater cenários da economia brasileira e global. Em 2026, contou com a participação do economista Mohamed El-Erian em conversa com o chairman do banco, André Esteves.
Quem é Mohamed El-Erian?
Economista egípcio-americano, ex-CEO da PIMCO e atual presidente da Gramercy Funds Management e economista-chefe da seguradora Allianz. É uma das vozes mais influentes do debate sobre macroeconomia e alocação de capital no mundo.
O que significa a alta dos yields dos Treasuries, na prática?
Significa que o mercado exige mais juros para financiar a dívida americana. Para o Brasil, isso tende a encarecer o crédito, fortalecer o dólar frente ao real e pressionar o custo de rolagem da dívida pública interna.
Por que a crítica ao "data dependency" do Fed importa?
Porque operar política monetária apenas com base em dados passados tende a produzir reações tardias, ampliando volatilidade. Em um regime de incerteza estrutural, política monetária prospectiva tende a ser mais eficiente e mais previsível para os mercados.
Qual o principal risco para o Brasil nesse cenário?
A combinação de capital externo mais caro e disciplina fiscal frouxa. Quando o mundo cobra mais juros, o país que não ancorou suas contas públicas paga a conta duas vezes: na dívida interna e na fuga de capital.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.


