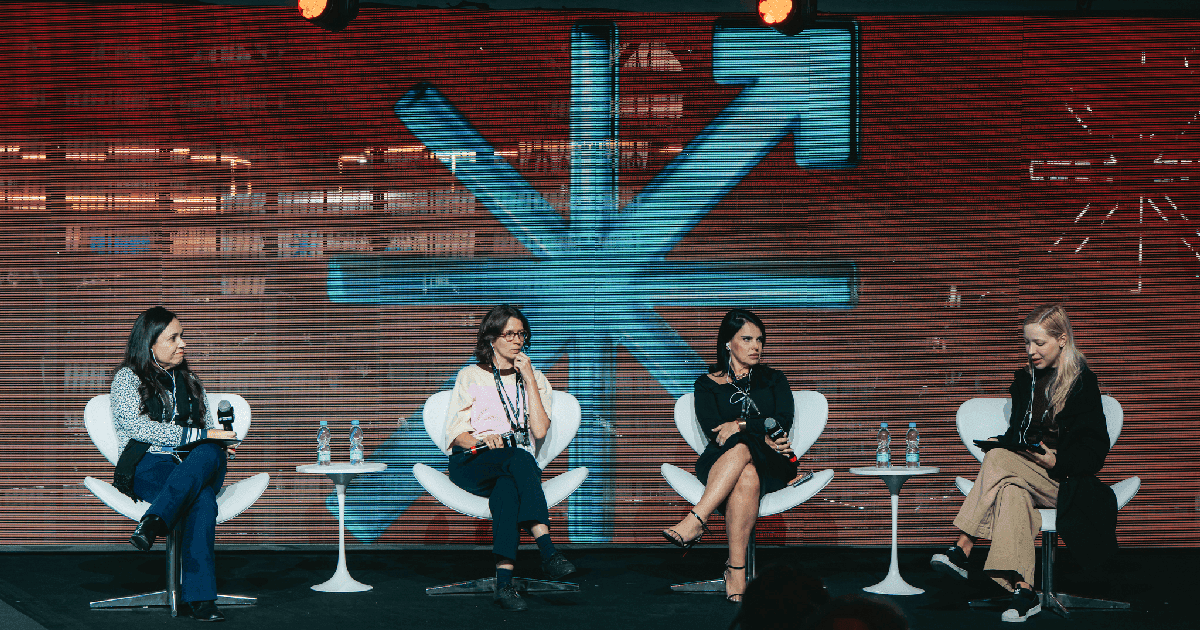
O debate sobre tokenização de ativos do mundo real (RWAs) ganhou densidade institucional no FEBRABAN TECH 2026, principal fórum de inovação do setor financeiro brasileiro, promovido pela Federação Brasileira de Bancos (FEBRABAN). Segundo o portal Terra.com.br, o painel "Ativos do mundo real (RWAs): onde a tokenização gera nova liquidez" reuniu três vozes com perfis distintos — Victória de Sá, cofundadora da VERT; Lia Pedro, representante do Banco do Brasil; e Patrícia Aiello, do Elas Tokenizam — sob mediação da jornalista Mariana Maria Silva. O que se viu ali foi menos uma celebração tecnológica e mais uma avaliação fria: a blockchain não cria liquidez por si mesma.
A virada pragmática: da pergunta "é possível" para "onde faz sentido"
Por anos, o discurso sobre tokenização girou em torno do que poderia ser feito — representar uma cota de imóvel, um título público ou uma fatia de obra de arte em blockchain. A conversa no FEBRABAN TECH 2026 sinaliza um amadurecimento: a pergunta central deixou de ser técnica e passou a ser econômica.
O painel partiu de uma premissa simples, mas frequentemente esquecida em discussões sobre inovação financeira: registrar um ativo em blockchain melhora rastreabilidade, automação e divisibilidade, mas essas características, isoladamente, não geram mercado líquido.
Quem falou, e por que importa quem falou
A escolha dos debatedores não foi neutra. Reúne três pontas que, juntas, dão uma fotografia razoável do ecossistema:
- Victória de Sá (VERT) representa o lado do empreendedorismo privado de base tecnológica — startups que constroem a infraestrutura sobre a qual o modelo opera.
- Lia Pedro (Banco do Brasil) traz a perspectiva de um dos maiores agentes do mercado financeiro nacional, com presença estatal relevante em seu capital — embora não majoritária. A participação do banco no painel sinaliza que a pauta entrou no radar institucional da casa, ainda que o texto do Terra.com.br não confirme produto ou operação específica.
- Patrícia Aiello (Elas Tokenizam) representa uma frente menos comum: mulheres construindo autoridade técnica em um setor historicamente dominado por homens. Em mercados que ainda concentram capital e decisão, a diversidade de quem opera é parte da legitimidade do modelo.
O fato de o debate ocorrer dentro do FEBRABAN TECH, e não em uma conferência puramente cripto, indica que a tokenização de RWAs entrou no radar regulatório e de governança do sistema financeiro tradicional. É um movimento relevante: os critérios passaram a ser os mesmos de qualquer operação financeira — solvência, transparência, combate à lavagem e proteção do investidor.
Liquidez não é tecnologia — é mercado
A mensagem mais substantiva do painel foi quase uma correção de expectativas. Representar um ativo em blockchain reduz algumas barreiras de acesso, mas não resolve, por mágica, o problema clássico de qualquer mercado: encontrar contrapartes interessadas a preços razoáveis, com informação confiável e infraestrutura de liquidação segura.
Do ponto de vista liberal, há aqui uma lição que se aplica além da tokenização: nenhuma engenharia resolve um problema de economia. Liquidez depende de compradores, vendedores, preço formado por oferta e demanda, e regras claras que deem segurança jurídica a quem entra. Onde esses elementos faltam, a blockchain é apenas um livro de registros sofisticado — não um mercado.
O pano de fundo regulatório
Esse debate ocorre em um momento em que o Brasil já construiu alguma base regulatória para criptoativos. O Marco Legal das Criptomoedas, sancionado em 2022 (Lei 14.478), definiu contornos de competência para a Comissão de Valores Mobiliários (CVM) e para o Banco Central. Ao mesmo tempo, o BCB avança no projeto Drex (real digital), que cria uma camada de liquidação institucional sobre a qual contratos tokenizados podem operar.
Para quem defende segurança jurídica e direito de propriedade — pressupostos de qualquer mercado de capitais funcional — esse arcabouço é condição necessária, mas não suficiente. A dúvida que persiste é se a regulação será calibrada para proteger o investidor sem sufocar a inovação, ou se tenderá a um padrão de licenciamento e compliance que só os maiores players — incluindo o próprio Banco do Brasil — conseguirão cumprir. Quando a barreira regulatória fica alta demais, o efeito prático é concentração, não abertura de mercado.
Por que isso importa
O que está em jogo não é uma curiosidade tecnológica. Tokenização de RWAs pode, no limite, redesenhar o acesso a mercados antes reservados a grandes investidores — private equity, imóveis comerciais, crédito privado — e ampliar a base de quem financia a economia real. Mas só se três condições forem cumpridas:
- Regulação clara e estável, que proteja o investidor sem criar custo proibitivo para o entrante.
- Infraestrutura de mercado — formadores de liquidez, custódia, mercados secundários e regras de transparência.
- Demanda orgânica — sem comprador real, não há liquidez, e sem liquidez, não há caso de negócio.
Do lado do contribuinte e do cidadão, o efeito indireto é o que interessa: se a tokenização reduzir o custo de intermediação financeira e abrir ativos a mais pessoas, o ganho é de eficiência econômica — exatamente o tipo de ganho que não depende de gasto público nem de expansão da máquina estatal. Pelo contrário, depende de regra clara, mercado aberto e Estado que se limite a arbitrar, não a operar.
Há também um ponto de governança que merece atenção: o Banco do Brasil, com presença estatal em seu capital, participando da construção desse novo mercado, levanta uma questão familiar a quem defende uma agenda liberal — o papel de bancos públicos em segmentos onde a iniciativa privada já opera. Não se trata de demonizar a presença, mas de cobrar coerência: se o Estado entra como jogador, precisa haver justificativa clara de falha de mercado. Caso contrário, é competição desleal com quem paga impostos e não conta com a mesma vantagem de funding.
Perguntas frequentes
O que é um RWA tokenizado?
É a representação digital, em blockchain, de um ativo do mundo real — como um imóvel, um título de crédito ou uma cota de empresa. A tokenização registra a propriedade (ou fração dela) em um registro descentralizado, permitindo transferência e divisão mais ágeis do que no sistema cartorial tradicional.
Tokenizar um ativo já cria liquidez?
Não. Segundo o painel do FEBRABAN TECH 2026, registrado pelo Terra.com.br, liquidez depende de compradores, vendedores, preço formado por oferta e demanda, e infraestrutura segura de liquidação. A blockchain reduz fricções técnicas, mas não substitui um mercado.
O Banco do Brasil está lançando algum produto tokenizado?
O texto do Terra.com.br não informa produto específico. O que se sabe é que o banco participou do painel, o que indica que trata tokenização como pauta institucional — sem confirmar lançamento ou operação concreta.
Qual é o principal risco regulatório?
O Brasil já tem o Marco Legal das Criptomoedas (2022), com competências divididas entre Banco Central e CVM. O risco é de uma regulação que, na tentativa de proteger o investidor, eleve tanto o custo de entrada que apenas grandes players consigam operar — efeito oposto ao desejado.
Isso beneficia o investidor comum?
Pode beneficiar, se a tokenização de fato ampliar o acesso a ativos antes restritos a grandes investidores. Mas depende de regulação equilibrada, mercados secundários ativos e proteção efetiva ao poupador — não apenas da tecnologia em si.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.