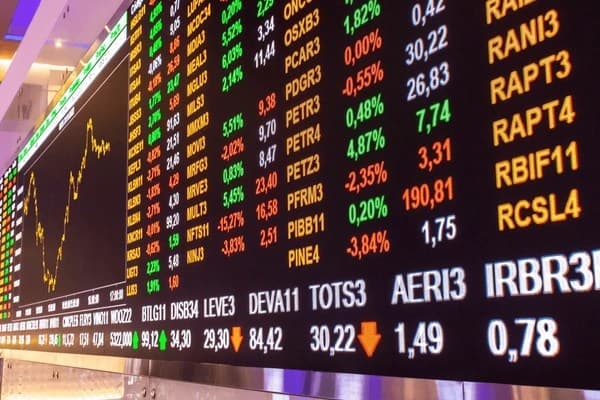
Na véspera do segundo turno presidencial, o Ibovespa subiu 0,47%, mas o movimento diz menos sobre uma mudança comprovada de cenário econômico do que sobre investidores tentando se posicionar antes de uma decisão política. O mercado apostava em uma vitória de Flávio, enquanto pesquisas citadas pelo InfoMoney indicavam reação da campanha de Luiz Inácio Lula da Silva (PT). O resultado foi uma sessão de alta, mas também de incerteza: a bolsa avançou no dia e terminou a semana com queda acumulada.
Essa diferença importa. A cotação de um pregão não é um referendo sobre a qualidade de um candidato nem uma previsão segura do resultado eleitoral. Ela traduz expectativas — e, às vésperas de uma disputa presidencial, expectativas sobre quem comandará o Executivo e quais prioridades econômicas podem prevalecer. A votação, porém, não entrega ao presidente poder ilimitado: a agenda depende também do Congresso, das regras fiscais e das instituições que dão previsibilidade às decisões públicas.
O que os números da sessão realmente mostram?
Segundo o InfoMoney, o Ibovespa fechou em 205.082,56 pontos, alta de 0,47%. Durante o pregão, variou entre 203.428 e 205.757,04 pontos. Na semana, depois dos ajustes finais, acumulou recuo de 0,17%. Portanto, a alta diária não deve ser confundida com uma tendência semanal consolidada.
O volume financeiro foi de R$ 45,52 bilhões. A reportagem informa que a média diária do mês até a véspera era de R$ 58,11 bilhões. O dado aponta negociação intensa, embora o volume daquele pregão tenha ficado abaixo dessa média. Isoladamente, ele não revela qual grupo de investidores comprou ou vendeu, nem permite concluir que o mercado inteiro tenha adotado a mesma leitura eleitoral.
Há outro limite importante: o texto menciona pesquisas mostrando reação da campanha de Lula, mas não apresenta institutos, números, margens ou a evolução detalhada das sondagens. Assim, é possível registrar que os levantamentos influenciaram o ambiente de cautela; não é possível medir, com base apenas nessa informação, o tamanho ou a consistência da reação.
Por que investidores se posicionam antes da votação?
O presidente influencia a condução da política econômica, propõe prioridades para o orçamento e escolhe integrantes do governo. Decisões sobre gastos, tributos, regulação e ambiente de negócios podem alterar as expectativas de empresas e investidores. A presidência, portanto, importa para o preço dos ativos, embora não determine sozinha o rumo da economia.
O Congresso é parte decisiva desse quadro. Leis e medidas de impacto fiscal precisam atravessar o processo legislativo, e a composição e a disposição das bancadas condicionam o que um governo consegue aprovar. Além disso, a capacidade de cumprir compromissos orçamentários e oferecer regras estáveis pesa sobre as decisões de investimento. Um resultado eleitoral pode mudar as expectativas imediatamente; transformar promessas em política efetiva exige negociação e execução.
Na sessão descrita, a cautela observada durante a semana e pela manhã deu lugar, à tarde, ao receio de perder uma eventual alta. Felipe Sant’ Anna, especialista em mercado financeiro do grupo Axia, afirmou que operadores montavam posições apostando na vitória de Flávio e que gatilhos de compra eram acionados à medida que a bolsa subia. Essa lógica ajuda a explicar o movimento, mas também mostra seu risco: comprar porque os preços já estão avançando pode amplificar uma alta sem que a incerteza política tenha desaparecido.
O levantamento do Citi citado pela reportagem reforça essa percepção de risco: investidores institucionais esperavam movimentos fortes na bolsa, no dólar e nos juros depois da definição do presidente. Isso não significa que o estudo tenha antecipado a direção desses movimentos. Volatilidade pode ocorrer para cima ou para baixo, conforme o resultado, as primeiras sinalizações do vencedor e a avaliação sobre a viabilidade de sua agenda.
O mercado está “votando” no candidato?
Não. Investidores tentam precificar cenários e proteger ou ampliar seus recursos; eleitores escolhem seus representantes. A reação dos ativos pode oferecer uma pista sobre as expectativas de parte do mercado, mas não substitui a decisão das urnas nem mede o interesse geral da população. Tampouco uma alta diária comprova que a política econômica de um candidato seja melhor para todos os cidadãos.
A leitura mais favorável à aposta descrita é que investidores buscam antecipar uma possível melhora de confiança: se esperam um governo mais previsível ou favorável à atividade privada, podem comprar ações antes de outros participantes. Em tese, valorização de ativos e confiança podem facilitar decisões de investimento. Mas essa interpretação depende de compromissos concretos, da composição política do governo e da capacidade de transformar planos em medidas sustentáveis — elementos que os dados da sessão não esclarecem.
A leitura cautelosa é igualmente forte. Uma alta estimulada pelo medo de ficar de fora pode refletir comportamento de manada, e não uma avaliação fundamentada de políticas públicas. Se a expectativa eleitoral não se confirmar, ou se o vencedor sinalizar medidas incompatíveis com o que os investidores precificaram, os mesmos gatilhos que impulsionam compras podem acelerar vendas. O risco não é apenas a oscilação da carteira: movimentos bruscos no câmbio e nos juros podem afetar crédito, financiamento e decisões de empresas.
Para uma perspectiva liberal na economia, o teste relevante não é se a bolsa sobe no dia seguinte à eleição. É se o próximo governo preserva segurança jurídica, disciplina fiscal e condições para a iniciativa privada, sem transferir custos desproporcionais ao contribuinte. A fonte não detalha propostas dos candidatos nem permite afirmar como cada eventual governo atuaria. Por isso, atribuir a alta a um compromisso fiscal específico seria ir além do que os dados sustentam.
Por que isso importa
O episódio mostra como a eleição presidencial influencia expectativas econômicas antes mesmo de qualquer decisão administrativa. Mas o movimento da bolsa não deve ser tratado como resultado político definitivo nem como nota de aprovação popular. É um sinal de que agentes financeiros estavam expostos a cenários concorrentes e preferiram, naquele pregão, assumir posições em vez de permanecer totalmente à margem.
Para o futuro governo, a consequência prática é que a confiança terá de ser construída depois da votação. Declarações, equipe econômica, relação com o Congresso e escolhas orçamentárias podem confirmar ou frustrar o que investidores anteciparam. Para o eleitor, a lição é não confundir valorização de ações com melhora automática de renda, emprego ou serviços. Para o país, o ponto central será se a disputa eleitoral desemboca em regras estáveis e decisões que justifiquem o custo imposto à sociedade.
O STF não aparece como ator direto no pregão relatado, e não há no texto elemento que permita atribuir a oscilação a uma decisão judicial. O centro da disputa descrita é a escolha do Executivo, com o Congresso como instância indispensável para boa parte da agenda. Manter essa distinção evita transformar uma reação de mercado em uma narrativa institucional que os fatos não sustentam.
Perguntas frequentes
A bolsa subiu porque Flávio venceu?
Não. A sessão ocorreu antes da definição eleitoral. A reportagem descreve investidores montando posições com essa expectativa, mas não informa o resultado da votação.
A alta de 0,47% significa que o mercado está otimista?
Indica que o índice fechou em alta naquele dia, não que todos os investidores estejam otimistas. Na semana, o Ibovespa recuou 0,17%.
O que pode acontecer com bolsa, dólar e juros depois do resultado?
O levantamento citado pelo InfoMoney apontava expectativa de movimentos fortes, mas não especificava a direção. A reação dependerá do resultado e dos sinais sobre a política econômica e a governabilidade.
O presidente pode implementar sozinho sua agenda econômica?
Não. O Executivo define prioridades e apresenta propostas, mas o Congresso participa da aprovação de leis e medidas orçamentárias. A execução também depende de regras institucionais e da capacidade administrativa do governo.
Gostou desta análise? Compartilhe com quem quer entender a política brasileira além da manchete e assine a newsletter d'A Bússola Nacional.